
コンサルティング世界大手米マッキンゼーは10月13日、世界のエネルギー移行(エネルギートランジション)の現状と課題に関して包括的に分析した報告書「Global Energy Perspective」の2025年版を発表した。
同報告書は、マクロ経済の不確実性の高まりから、国際的な協力体制が弱まり、国家または二国間協定が優先される傾向にあると分析。政策面では、エネルギーの安全保障と手頃な価格の重要性が増していると強調した。
【参考】【EU】欧州委、「クリーン産業ディール」発表。再エネ・電化拡大。低炭素素材需要も喚起(2025年2月28日)
【参考】【日本】政府、温対計画、第7次エネルギー基本計画、GXビジョン2040年閣議決定。原案まま(2025年2月18日)
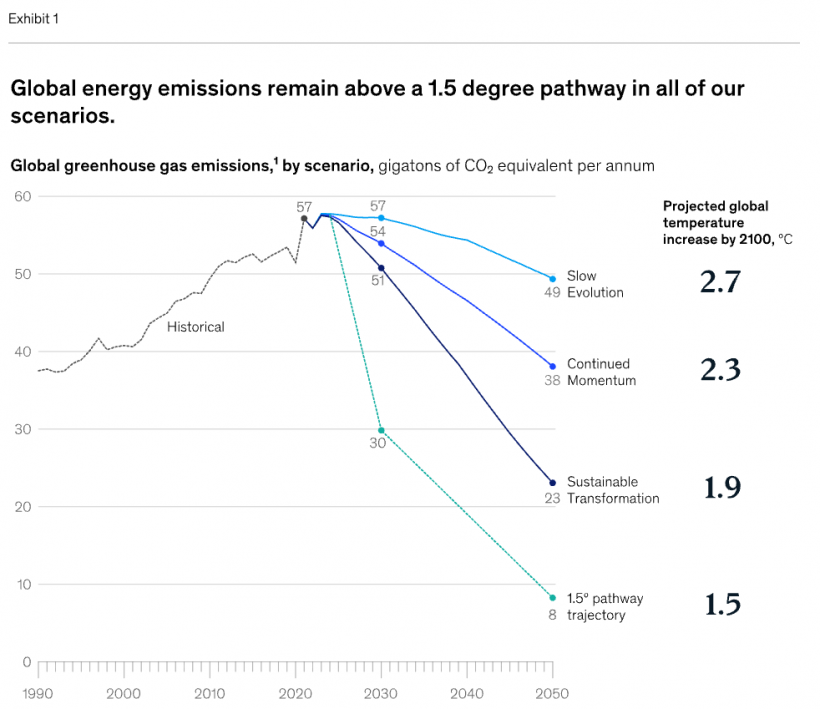
同報告書では、2100年までの予想される平均気温上昇を3つのシナリオで分析。「持続可能な変革(Sustainable Transformation)」シナリオでは1.9℃、「継続的な勢い(Continued Momentum)」シナリオでは2.3℃、「緩やかな進化(Slow Evolution)」シナリオでは2.7℃と、すべてのシナリオでパリ協定に沿った1.5℃には届かなかった。2024年版の同報告書から3つのシナリオ全てでそれぞれ0.1℃ずつ上昇しており、状況の悪化を示唆した。
化石燃料は、2050年を超えてもエネルギーミックスにおいて大きなシェアを維持すると予測。2.3℃シナリオでは、化石燃料の需要は2030年から2035年まで横ばいの可能性があり、特に天然ガスは、温室効果ガス排出量が多い燃料の代替として発電及び最終消費の両面で需要が最も増加する可能性がある。石炭の使用量では、過去の見通しよりも高い水準で移行するシナリオもあった。
化石燃料全体のエネルギー割合は、「持続可能な変革(Sustainable Transformation)」シナリオで41%、「継続的な勢い(Continued Momentum)」シナリオで49%、「緩やかな進化(Slow Evolution)」シナリオで55%。
グリーン水素等の重要な代替燃料は、短期的にはコスト競争力が不足しているため、従来燃料の使用が優先されると分析している。義務化されない限り2040年以降まで広く導入される可能性は低いとした。
 (出所)マッキンゼー
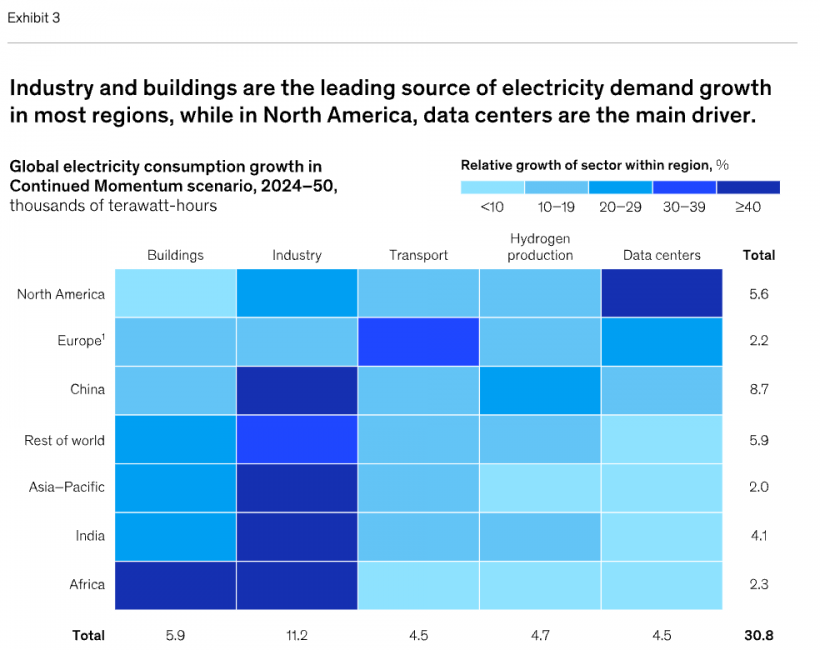
需要面では、世界全体で電力需要は増加傾向にあり、地域別では中国とインドが牽引。建設と産業セクターではアジア・太平洋、アフリカを含む新興国市場全体で電力需要の増加が継続する可能性が高い。欧州の輸送セクター、北米・欧州・中国のデータセンターが新規の電力需要を加速させている。
 (出所)マッキンゼー
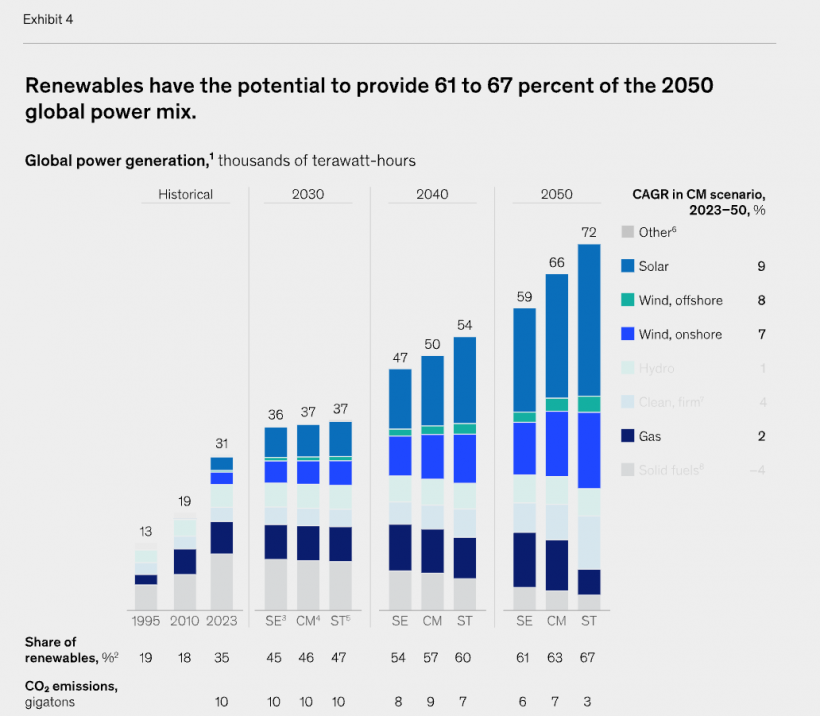
供給面では、変動性再生可能エネルギー(VRE)とガス火力発電が新たな電力供給の主流となる可能性が高いと報告。原子力、地熱、水力発電を含む再生可能エネルギーは2050年の世界の電源構成の61%から67%を占め、バッテリーや揚水発電等のエネルギー貯留技術の拡大も重要とした。
 (出所)マッキンゼー
EUでは、欧州産業の競争力と回復力を支援するための産業政策「クリーン産業ディール」において、産業界、企業、家庭のエネルギー料金を引き下げるための「手頃なエネルギーに関する行動計画」が採択。日本でも第7次エネルギー基本計画では原子力発電の割合を高める方針が示されている。
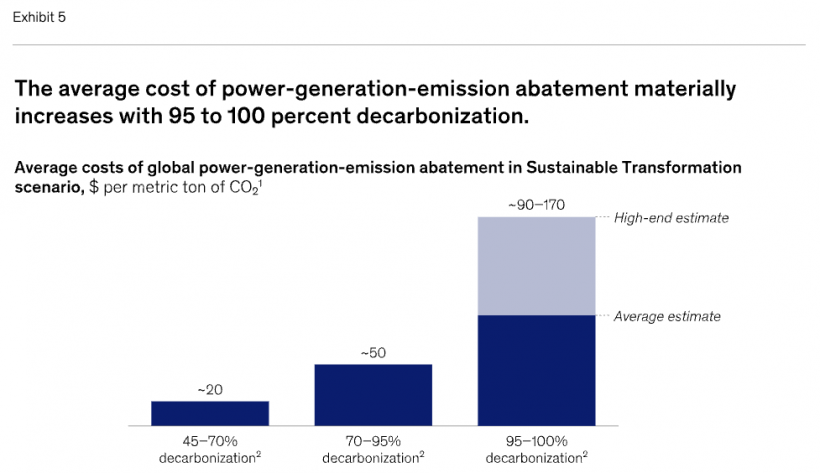
温室効果ガス排出量の削減を費用対効果が高い方法で実現するために、同報告書はセクター別ではなくシステム全体での視点「System-wide view」を提唱。電力セクターの温室効果ガス排出量の削減コストは、最後の5%を削減しカーボンニュートラル化するフェーズで大幅に増加。そのコストを他セクターのカーボンニュートラル化施策に割り当てることで、より大きな効果を得ることができると訴えた。
 (出所)マッキンゼー
同社は今回、過去10年間で温室効果ガス排出量は増加し続けてきたが、それぞれのタイミングでの地政学的・マクロ経済的要因にかかわらず、世界は脱炭素化に向けて着実な進展を遂げており、傾向は今後も続くと言及。脱炭素化への道のりは依然として長いが、レジリエンスとアジリティを構築することが、課題を機会へと転換する上で決定的に重要と締めくくっている。
【参照ページ】Global Energy Perspective 2025
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
 Skip navigation