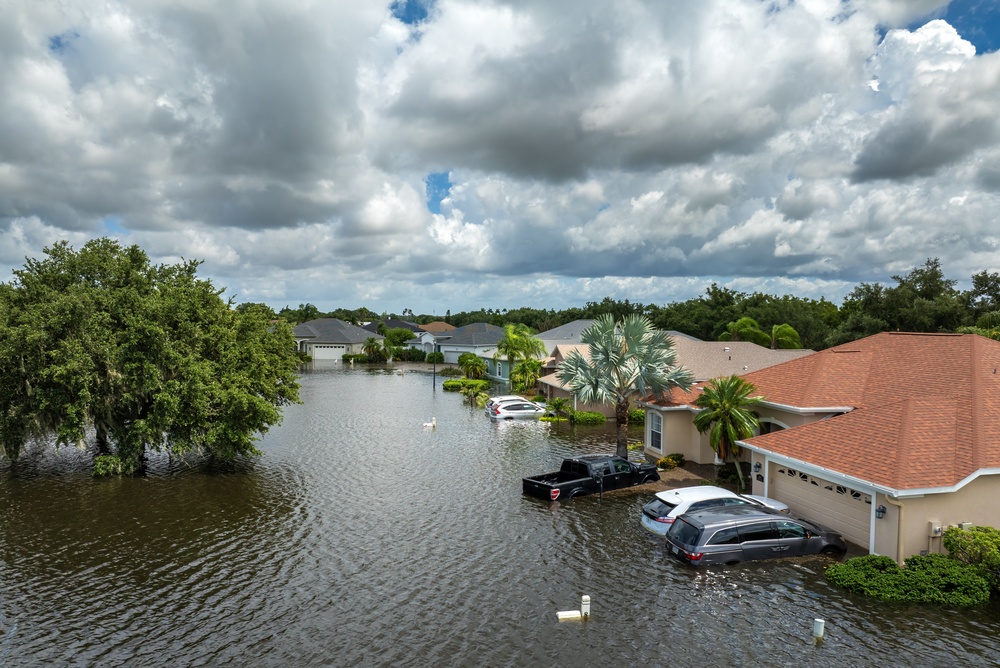
気候変動に伴う自然災害リスクの上昇を受け、「将来、保険が成立しなくなるのではないか」という議論が強まっている。欧州では、1980年から2024年までの極端事象による損失のうち保険でカバーされた割合は約25%に留まり、欧州保険・企業年金監督局(EIOPA)は、高リスク地域では保険会社による引受撤退や補償除外によって、保険だけでなく住宅ローンも利用できなくなる可能性を指摘している。米国でも、自然災害リスクの高い地域を中心に住宅保険の保険料上昇と引受縮小が問題となっている。
しかし、保険会社が自然災害リスクをどこまで引き受けられるかを左右する再保険市場を見ると、2026年時点の状況は単純ではない。2023年以降の大幅な料率引上げと契約条件の厳格化で再保険会社の収益と資本は改善し、2026年には資本供給と競争が強まって自然災害再保険の料率が急速に低下している。
一方、気候変動や資産集積によって自然災害リスク自体は上昇しており、格付機関や再保険ブローカーは、価格低下が行き過ぎれば採算を再び圧迫すると警戒。再保険会社の資本が耐えられるかという問題と、企業や家計が保険料を負担できるかという問題を分けながら、保険可能性の境界がどう変わっているのかを見る必要がある。
再保険が保険可能性を支えている
再保険は、保険会社が引き受けたリスクの一部を再保険会社へ移転する仕組みだ。台風、洪水、地震、山火事等では、一つの災害で多数の契約が同時に損害を受けるため、元受保険会社だけで全てを負担すれば資本を大きく毀損する可能性がある。一定額を超えた損失を再保険会社が負担する超過損害額再保険等を利用することで、元受会社は巨大災害に備えながら保険を販売できる。
再保険会社は世界各地、複数の災害、保険種目へリスクを分散し、カタストロフィ・ボンド等の保険リンク証券(ILS)を通じて資本市場にも移転する。AM Bestは2026年初時点で、世界の再保険市場に投入される専用資本を、伝統的再保険約5,400億米ドル(約84兆円)、ILS約1,200億米ドル(約19兆円)と推計している。
再保険会社が料率を引き上げ、補償開始点を高くし、引受限度額を減らせば、その影響は元受保険の保険料、免責額、補償限度額にも波及する。最終的な保険商品の利用可能性は、背後の再保険市場の価格や条件にも左右される。
自然災害損失の増加と、人口集中、インフレ等が並行
スイス再保険の調査部門スイス・リー・インスティテュートによると、2025年の世界の自然災害による保険損失は1,070億米ドル(約17兆円)。大型ハリケーンの米国上陸がなかったため長期トレンドを下回ったが、山火事、対流性暴風雨、洪水等を含む二次災害(セカンダリー・ペリル)が保険損失の92%を占め、過去最高となった。同社は、自然災害保険損失が実質ベースで年5%から7%増加する長期トレンドは変わっていないと分析。2026年に長期トレンドへ戻れば約1,480億米ドル(約23兆円)、ピーク損失年では約3,200億米ドル(約50兆円)に達する可能性があると試算している。
但し、保険損失の増加を全て気候変動で説明することはできない。人口や資産が災害リスクの高い地域へ集積すること、住宅・インフラの価格上昇、修繕・再建費の増加、保険普及率の上昇等も損失額を押し上げる。スイス・リー・インスティテュートは、1970年から2025年までの世界の気象災害による保険損失の長期的増加の8割超を曝露額の拡大で説明できるとしている。
一方、欧州の雹、雷雨、竜巻等の対流性暴風雨による保険損失は実質ベースで年約10%増加し、曝露額の増加率の約2倍となっている。資産曝露で説明できるのは損失増加の半分未満で、暴風雨や雹の特性変化、建築物等の脆弱性も影響している可能性がある。ハザード、曝露、脆弱性を地域・災害毎に見る必要がある。
2023年の市場リセットで再保険会社の採算は回復
現在の再保険市場を理解する上で重要なのが、2023年前後に起きたプロパティ・カタストロフィ再保険市場のリセットだ。自然災害損失の増加、インフレ、資本コスト上昇等を背景に、再保険会社は大幅に料率を引き上げ、同時に補償開始点を引き上げた。
これにより、雹、雷雨、局地洪水等の比較的頻繁に発生する損失の多くを元受会社が負担し、再保険会社は巨大災害による上位レイヤーの損失へ資本を集中させるようになった。この再設計は収益改善に大きく寄与し、AM Bestによると、再保険会社は2023年以降、3年連続で資本コストを上回る収益を確保した。
2026年は気候リスク上昇と再保険料率低下が同時進行
ところが、再保険会社の収益改善と資本流入が新たな競争を生み、2026年にはプロパティ・カタストロフィ再保険の価格が急速に低下している。英再保険仲介大手ハウデン・リーによると、2026年1月更新の世界のプロパティ・カタストロフィ再保険料率はリスク調整後で平均14.7%低下。日本の4月更新でもカタストロフィ超過損害額再保険は中心値で16%低下。世界的な市場軟化に加え、日本で自然災害損失の少ない年が続いたことも反映した。
さらに6月更新では、米フロリダ等で低位レイヤーへの引受意欲も回復。2023年以降に減少していたアグリゲート型や頻度型のカバー、複数回の災害を対象とする再保険等の供給も広がり始めた。資本供給の増加によって、一部では再保険会社がより下位の損失へ戻り始めている。
これは元受会社の自然災害リスクを減らす一方、価格低下と条件緩和がリスクの変化を上回れば、将来の大型災害時に再保険会社の採算が悪化する可能性がある。ハウデン・リーは6月更新レポートで「A widening dichotomy: falling rates, rising risks」とし、投下資本利益率から加重平均資本コストを差し引いたEVA(経済的付加価値)が2026年に縮小したと分析している。
再保険料率は気候リスクだけで決まるわけでもない。自己資本やILS等の外部資本、金利、資本コスト、直近の損害実績、元受会社からの需要、他種目との資本配分、地政学等でも変動する。そのため、2026年の料率低下を、自然災害リスクへの懸念が後退した結果と読むことはできない。
再保険市場の先行き評価は分かれる
再保険市場の先行きについて、格付機関や再保険ブローカーの評価は分かれている。AM Bestは2026年9月、世界損害再保険市場の見通しを「Stable(安定)」に維持した。過去最高水準の資本、引受規律、投資収益により、今後12カ月もリターンは資本コスト以上を維持できるとみる。
一方、ハウデン・リーは、6月更新と同程度の価格低下が続けば、2027年には業界の相当部分でリターンが資本コストを下回る可能性があると分析している。
信用格付世界大手英フィッチ・レーティングスは、2027年の世界再保険セクター見通しを「Deteriorating(悪化方向)」とした。価格低下に加え、インフレと気候変動が支払コストを押し上げると予測。さらに、元受会社の保有額がハード市場時の高水準から正常化するにつれ、再保険会社が損失のより大きな部分を負担すると見通した。但し、再保険会社が損失の影響をより直接受けるようになることで、過去の軟化局面ほど価格下落が深くなることは抑えられるとも分析している。
三者とも再保険市場が現在十分な資本を持つ点では概ね共通するが、価格軟化が進む中で資本コストを上回る収益をどこまで維持できるかについて見方が分かれている。2026年の焦点は、再保険市場が直ちに成立しなくなるかではなく、将来のリスク増加に対する採算余力をどこまで維持できるかにある。
再保険大手の判断は一様ではない
再保険大手も、自然災害リスクに対して同じ判断をしているわけではない。ミュンヘン再保険は2025年の自然災害統計公表時、2030年までの新経営戦略に沿い、自然災害リスクをさらに多く引き受ける用意があると明言した。同社はリスクモデル、防災、適切な価格付けを前提に自然災害再保険の供給拡大を事業機会と捉えている。
一方、スイス再保険はサイクル管理を強調する。2025年のP&C再保険のコンバインド・レシオは79.4%と高い収益性を確保し、2026年には最大15億米ドルの自社株買いを決定。2026年上期にもP&C再保険で14億米ドルの純利益を計上したが、6月・7月更新では名目価格は1.2%低下に留まったものの、損失想定を4.2%引き上げた結果、ネット価格は5.3%低下しており、厳格な引受とサイクル管理を強調している。
ハノーバー再保険は1月更新で、リスク調整後価格が平均3.2%低下する中でも保険料収入を3.3%増やした。アジア太平洋では、想定外に価格が低い案件や条件が悪化した案件について、一部で更新を見送った。SCORも「Selective growth」を掲げ、伝統的再保険を4.7%増やしつつ収益機会を選別した。気候リスクが上昇する中でも、再保険会社が一律に自然災害市場から撤退しているのではなく、自社の資本、価格判断、成長戦略に応じて異なるポジションを取っている。
「再保険会社が払えるか」ではなく「保険を買えるか」が先行して問題化
再保険会社に十分な資本があることは、最終的な利用者が保険を購入できることを意味しない。気候変動と保険を考える上では、技術的に引受可能なリスクと、家計や企業が負担可能な価格で提供できるリスクを分ける必要がある。
米会計検査院(GAO)によると、米国の住宅保険料は2019年から2024年にインフレ調整後で全国平均3%上昇したのに対し、風災リスクの高い南部沿岸地域の一部では25%以上上昇した。高い風災リスクを持つ住宅では、中程度の地域と比べ保険料が約58%高い。問題は全国一律に市場が崩れることではなく、高リスク地域へ負担が集中することにある。
欧州でもEIOPAは、高リスク地域では保険の引受縮小が住宅ローンの利用可能性まで低下させると警告。保険料をリスクに合わせて引き上げれば市場は財務的に成立していても、加入者には「購入できない保険」になり得る。
一方、保険会社がリスクに応じて保険料を迅速に調整できない場合、高リスク地域で引受を縮小する可能性もある。米GAOによると、2020年から2024年の保険料改定の承認期間中央値はコロラド州で331日、カリフォルニア州で305日と長く、承認に時間を要する州ほど住宅所有者が保険を入手しにくい傾向がみられた。GAOが聴取した保険業界関係者も、保険料を迅速に調整できない場合、期待損失やコストが承認済み保険料を上回る高リスク地域で、保険会社が引受住宅を減らす可能性があると説明している。
気候変動による保険可能性では、再保険会社が巨大災害の支払いに耐えられるかより、高リスク地域の家計や企業が継続的に保険を購入できるかが先に問題化し得る。
不動産以外にも気候リスクは波及する
保険可能性の議論では住宅や商業不動産が注目されやすいが、再保険の対象は農業、自動車、海上、エネルギー、傷害、生命・健康、賠償責任等にも広がる。
農業では、干ばつ、豪雨、霜、猛暑等が農作物の収量や家畜死亡率を左右する。過去の損害実績だけでは将来リスクを予測しにくくなれば、実損填補だけでなく、降水量、気温、収量指数等を基準として支払うパラメトリック保険の重要性が高まる。スイス再保険も農業分野で、作物、畜産、養殖、林業等を対象に従来型とパラメトリック型を組み合わせたリスク移転を展開している。
猛暑は生命・健康保険に加え、屋外労働者の熱中症等を通じて労災保険や使用者賠償責任にも影響する。農業生産性の低下、電力・水インフラへの負荷、設備停止や労働生産性低下は企業の事業継続にも波及する。物的損害を支払条件とする従来型の事業中断保険ではカバーされない経済損失もあり、気候変動は保険金支払額だけでなく、何を保険事故として設計するかにも影響する。
再保険会社から見ると、同じ気候ハザードが複数種目へ同時に損失を発生させる点も重要だ。熱波であれば農業、健康、労災、エネルギー、事業中断、洪水や台風では不動産、自動車、貨物、港湾、事業中断等が連動し得るため、個別商品を超えた累積リスク管理が必要になる。
保険可能性を維持するには損失そのものを減らす必要がある
再保険市場に資本を追加し続けても、自然災害による期待損失が増え続ければ、最終的には保険料や公的負担が増える。保険を長期的に利用可能な状態に維持するには、リスク移転だけでなく、建築基準、洪水防御、山火事対策、土地利用、早期警報等によって損失自体を抑える必要がある。
民間資本だけでは吸収しにくい巨大災害に対しては、公的部門との分担も議論されている。EIOPAと欧州中央銀行(ECB)は、各国の民間保険を補完するEUレベルの官民再保険制度と公的災害基金を提案している。民間保険を公的補償へ置き換えるのではなく、防災・適応、元受保険、再保険・資本市場、公的バックストップを組み合わせる考え方だ。
移行リスクへの対応は以前から進んできた
再保険大手にとって、気候変動は物理リスクだけの問題ではない。炭素価格、エネルギー規制、需要構造、技術転換、訴訟等の移行リスクは、引受先企業の事業価値や事故・賠償リスクを変化させる。このため再保険大手は以前から、化石燃料関連事業への引受方針や再保険ポートフォリオの脱炭素目標を策定してきた。
その象徴だったのが、2021年に発足したNet-Zero Insurance Alliance(NZIA)だ。しかし米国等で独占禁止法上の懸念が強まる中、ミュンヘン再保険は2023年3月に脱退。その後加盟企業の脱退が相次ぎ、国連環境計画(UNEP)は2024年4月にNZIAを終了し、保険会社だけでなく規制当局、研究機関、市民社会等も参加するForum for Insurance Transition(FIT)へ枠組みを移した。
共同イニシアチブが縮小しても、個社の方針は残っている。ミュンヘン再保険はClimate Ambition 2030で、2025年比で2030年までに石炭採掘関連の保険ポートフォリオ排出量を35%、石炭火力を45%、Facultative & Corporate Globalの保険関連排出量原単位を20%削減する。石油・ガス生産では残存ポートフォリオを拡大せず、2040年には条約再保険も含め石炭をフェーズアウトし、2050年には保険・再保険事業全体と投資ポートフォリオのネットゼロを掲げる。但し、2030年目標は元受、直接・任意再保険が中心で、長期目標は各国政府がパリ協定に沿った公約を実行することを前提としている。
ハノーバー再保険も2038年までに損害再保険ポートフォリオから一般炭関連リスクをなくし、2050年には再保険ポートフォリオの温室効果ガス排出量をネットゼロにする方針を掲げる。SCORは新規グリーンフィールド石油・ガス田等への直接保険・任意再保険を除外する一方、低炭素エネルギーへの保険・任意再保険を2030年までに3.5倍へ拡大する方針を示している。
移行リスク対応は、化石燃料関連から撤退することだけを意味しない。再生可能エネルギー、蓄電池、水素、CCS等の新技術にも火災、設備故障、自然災害、サプライチェーン等のリスクがあり、十分な保険キャパシティがなければ大型プロジェクトへの資金供給も難しくなる。再保険は移行リスクを避ける主体であると同時に、低炭素投資を成立させる金融インフラでもある。
日本企業への示唆
日本企業にとって重要なのは、現在保険へ加入できるかだけでなく、将来も同じ拠点、同じ事業を保険可能な状態に維持できるかだ。工場、倉庫、店舗等について、保険料だけでなく、免責額、補償限度額、対象災害、事業中断条件、再保険市場から見たリスク評価を把握する必要がある。
対象は自社拠点に限られない。重要サプライヤー、港湾、物流拠点、電力・水インフラが自然災害で停止すれば、自社に物的損害がなくても事業は中断する。気候シナリオ分析を情報開示だけで終わらせず、保険更新、BCP、設備投資、拠点再配置、サプライヤー選定へ接続する必要がある。
金融機関や不動産投資家にとっても、将来の保険料、免責額、補償範囲、更新可能性は、担保価値や資産価値への物理リスクを把握する材料になる。移行分野では、新たなエネルギー技術への保険キャパシティがプロジェクトファイナンスの成立条件にもなる。
今後の焦点
2026年時点で世界の再保険市場は十分な資本を持ち、自然災害リスクの引受も続いている。しかし、リスク上昇と再保険料率低下が同時進行する中、現在の価格競争が将来の採算余力をどこまで削るかは不透明だ。大型ハリケーン、地震、山火事等が高曝露地域を直撃すれば、年間保険損失は短期間に数千億米ドル規模へ跳ね上がり得る。
一方、より早く表面化し得るのは、高リスク地域や特定の災害で、家計や企業がリスク相応の保険料を負担できなくなる問題だ。今後も保険が成立するかは、自然災害による損失をどこまで抑え、民間保険・再保険・資本市場・政府の間で残る損失をどう分担し、利用者がその価格を負担できるかによって決まる。増え続けるリスクを誰が、どの価格で持つのかが問われ始めている。
【参照ページ】Climate insurance protection gaps: a demand-side challenge
【参照ページ】Best’s Market Segment Report: AM Best Revises Global Reinsurance Outlook to Stable from Positive, Notes Accelerated Softening in Property Pricing
【参照ページ】Nat Cat sigma 1/2026: Natural catastrophes in 2025: the persistent rise of wildfire and storm risk
【参照ページ】Wildfires, storms, floods contribute to record 92% of global insured losses in 2025, says Swiss Re Institute
【参照ページ】Best’s Market Segment Report: Reinsurers’ Returns Exceed Cost of Capital Despite Softening Market
【参照ページ】Re-balancing: Howden’s 1.1.26 market report
【参照ページ】Howden Re: 1 April renewals reflect continued softening, insulated from Middle East volatility
【参照ページ】1 June 2026 property-catastrophe renewal
【参照ページ】Best’s Market Segment Report: AM Best Maintains Stable Outlook on Global Non-Life Reinsurance Segment
【参照ページ】Global Reinsurance Sector Outlook Remains Deteriorating for 2027
【参照ページ】Natural disasters in 2025
【参照ページ】Swiss Re delivers record Group net income of USD 4.8 billion in 2025
【参照ページ】Swiss Re delivers 9% increase in net income to USD 2.8 billion for the first half of 2026
【参照ページ】Hannover Re grows premium volume despite highly competitive market environment and generates Group net income of EUR 2.6 billion in 2025
【参照ページ】January 2026 P&C Reinsurance Renewals
【参照ページ】Homeowners Insurance: Premiums Generally Tracked Inflation but Rose More in Disaster-Prone Areas
【参照ページ】Triggering change: How parametric insurance is increasingly helping farmers when they need it the most
【参照ページ】Extreme heat: the insurance fallouts
【参照ページ】Insurance protection gaps in a changing climate
【参照ページ】ECB and EIOPA propose European approach to reduce economic impact of natural catastrophes
【参照ページ】Munich Re discontinues NZIA membership
【参照ページ】New UN Multistakeholder Forum to Drive Progress on the Insurance Transition to Net Zero
【参照ページ】Climate Ambition & Reporting
【参照ページ】Sustainability in Property & Casualty Reinsurance Worldwide
【参照ページ】Sustainable Underwriting
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
菊池尚人
チーフコンサルタント 兼 事業開発室長
PwCコンサルティングを経て、2019年より現職。コンサルティング業務に10年間従事。
大手企業・金融機関向けに、国内外の政策・市場・企業動向に関する継続モニタリングやテーマ別リサーチ、ESG・サステナビリティ戦略策定、研修を提供。
Sustainable Japanの編集も務め、サステナビリティ経営に関する国内外の動向を分析・発信している。
 Skip navigation