
国際エネルギー機関(IEA)は9月12日、水素セクターの現状と動向をまとめた報告書「グローバル水素レビュー」の2025年版を発行した。2030年の低炭素水素生産量の見通しを昨年の年4,900万tから3,700万tへと25%引下げた。
同報告書によると、世界の水素需要は2024年に約1億tに達し、2023年から2%増加。概ねエネルギー需要の全体の伸びと同じペースで増えている。生産される水素の多くはグレー水素で、天然ガスが2,900億m3、石炭が9,000万t使用されていた。水素生産量の国・地域別シェアでは、中国が30%、北米と中東が各15%、次いでインド、欧州の順。
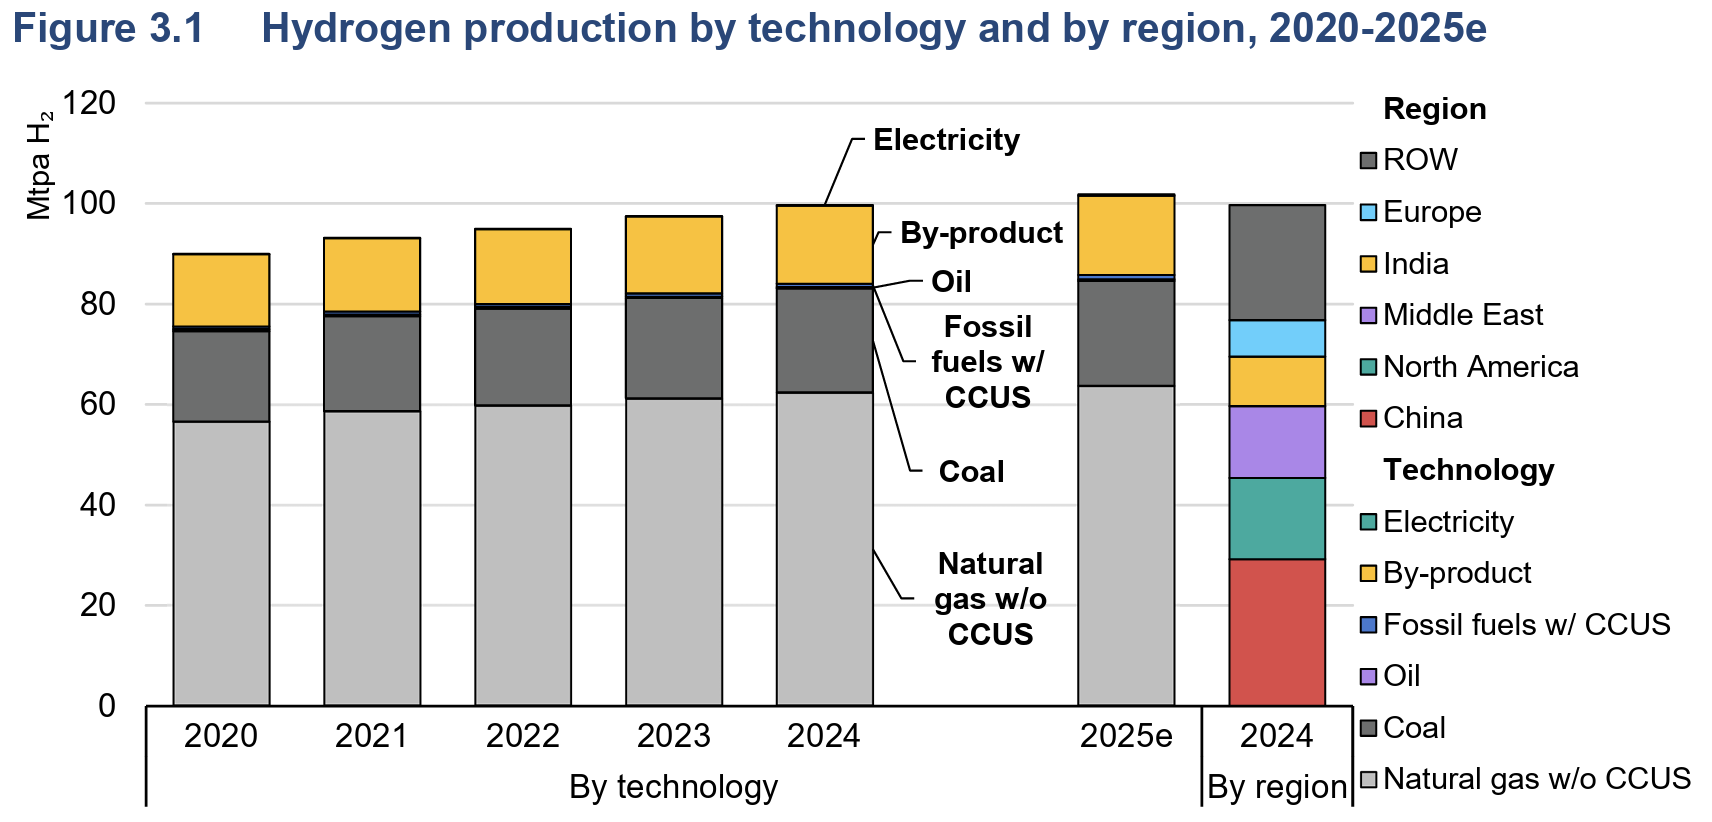 (出所)IEA
低排出水素の生産量は、2024年に10%増加したが80万t。依然として水素生産量の全体の1%未満。そのうちブルー水素が約60万t、グリーン水素が約10万t。ブルー水素は、米国の一部施設で部分的にCCUS(炭素回収・利用・貯留)が導入されている状況。グリーン水素は2024年に前年比60%急増し、新規設備の大半は中国で稼働を開始した。2025年には100万tと大幅に伸びる予定で、増加分の40%は米国のCFインダストリーズが主導する大規模プロジェクトによるもの。残りの60%はブルー水素で、中国が大きく、欧州と米国がそれに続く形。
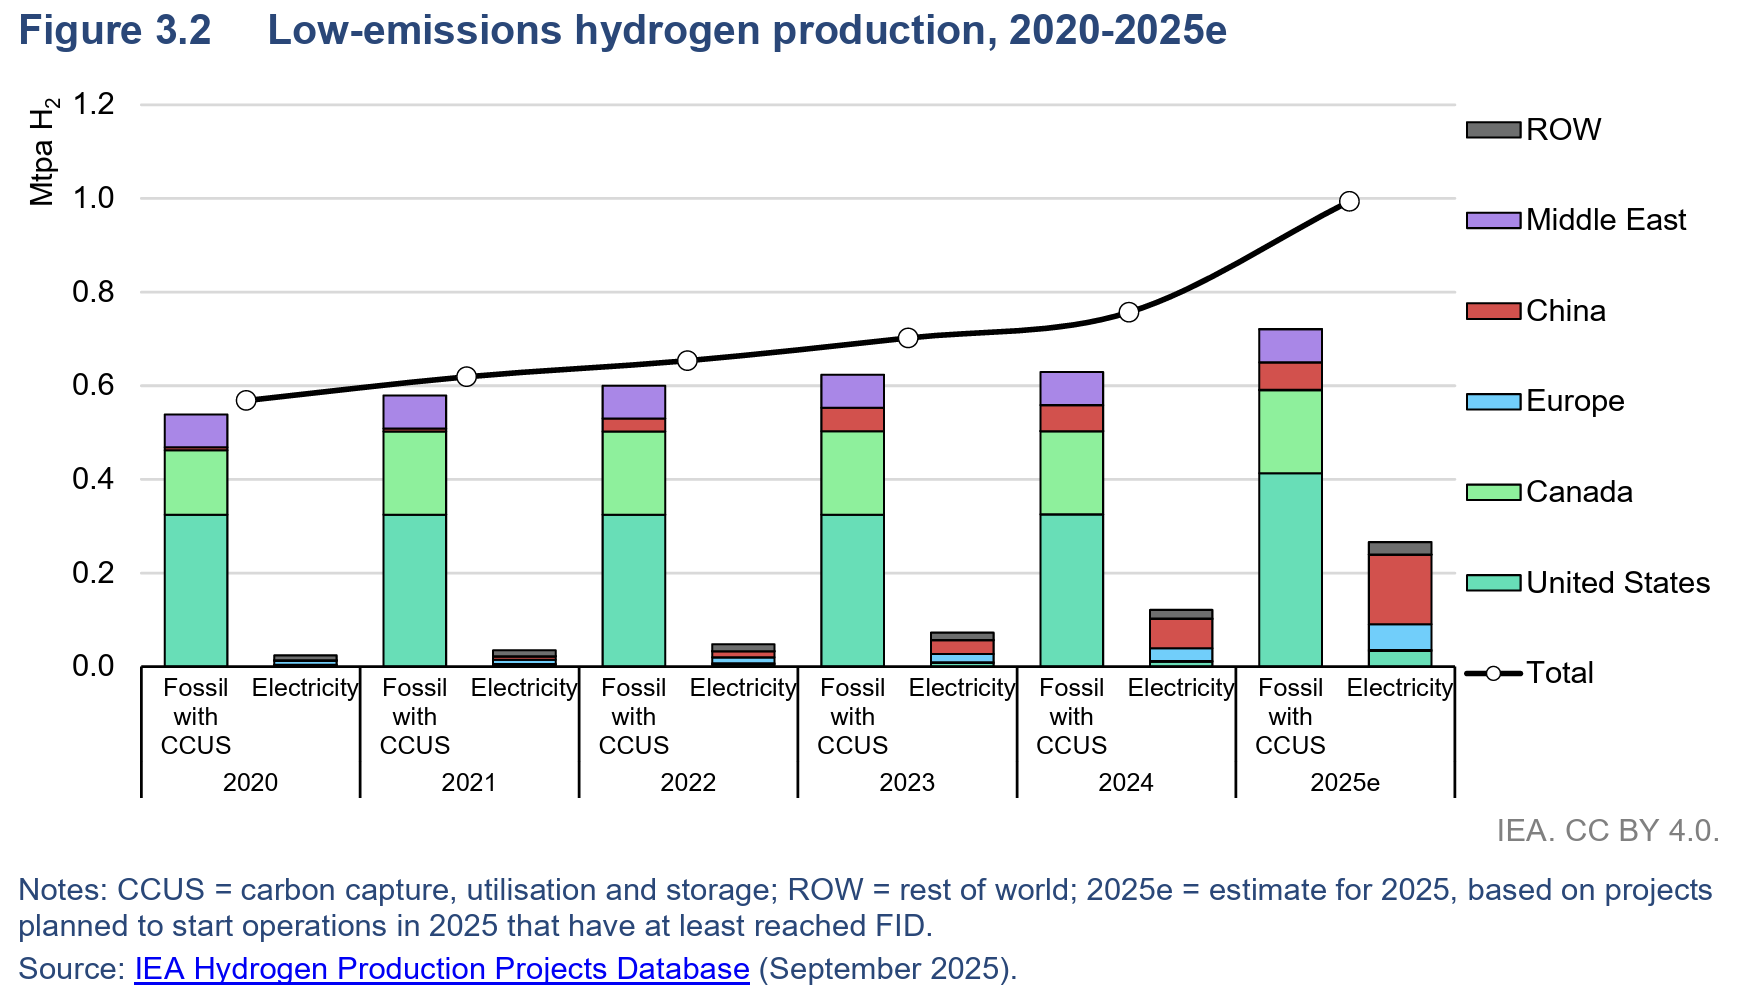 (出所)IEA
低排出水素の導入は、高コスト、不透明な需要・規制環境、インフラ整備の遅れが障壁となっており、IEAは今回、「今後10年間の低排出水素導入への期待は低下している」と評価。一方で、新技術導入の初期段階では、急速な進展期と停滞期が交互に訪れることが多く、複数の指標が低炭素水素分野の成熟化が継続していることが示唆されるとも伝えた
2030年の生産量見通しでは、欧州が最大のプロジェクトパイプラインを有している。また北米が20%、中南米が15%を占める状況。北米では米国でのパイプラインが減少。中南米はチリでのパイプライン減少分をブラジルの増加分が補っている。中国では引き続きグリーン水素が伸びている。また今回IEAは、東南アジアでも生産の伸びが予想されると見立てている。
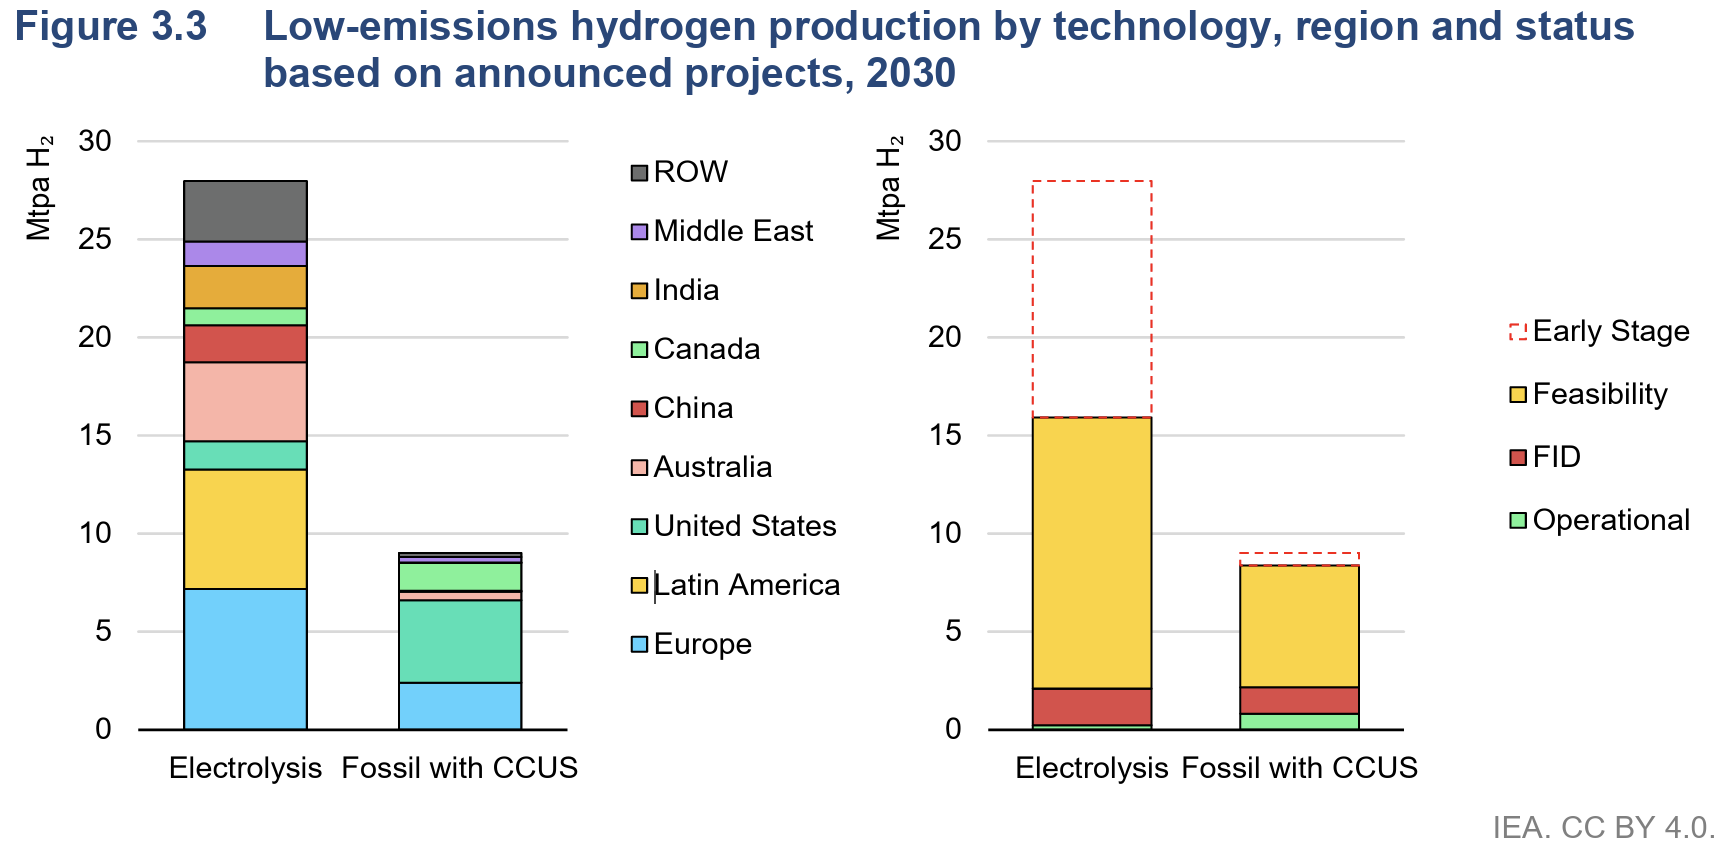 (出所)IEA
中国は、設置済み及び最終投資決定段階にある世界のブルー水素電解槽容量の65%、世界の電解槽製造能力の約60%を占め、圧倒的なシェアを持つ。一方、他の地域の電解槽メーカーはコスト上昇と予想を下回る普及ペースにより財務的圧力に直面している。同報告書は、中国製電解装置の海外設置コストも分析しているが、輸送費や関税を含む全要素を考慮した場合、他メーカー製品と比べて設置コストが大幅に低いわけではないと結論づけている。
また、海運分野における水素燃料の普及要件も検証し、互換性のある技術導入と港湾設備の拡充にはさらなる施策が必要と指摘。但し、船舶燃料供給に利用される既存のバンカリングインフラは、低排出水素生産施設に近接しており、早期の機会が示唆されているとも評価した。
【参照ページ】Low-emissions hydrogen projects are set to grow strongly despite wave of cancellations and persistent challenges
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
 Skip navigation