
英エネルギーデータ大手ブルームバーグNEF(BNEF)は9月18日、2024年の「エネルギーサプライ投資・銀行業務レシオ(Energy Supply Investment and Banking Ratios)」を発表した。同指数の発表は今回が4回目。
エネルギーサプライ投融資レシオは、化石燃料に対する投融資・有価証券引受と、低炭素エネルギーに対する投融資・有価証券引受の比率を表したもの。
過去推移では、エネルギーサプライ投資レシオ(ESIR)は、2021年が1:0.91、2022年が1:0.94、2023年が1:1.02で、2024年が1:1.06と着実に上昇。2023年以降は、低炭素向けが化石燃料向けを上回っている。
エネルギーサプライ銀行業務レシオ(ESBR)は、2021年が1:0.75、2022年が1:0.73、2023年が1:0.88で、2024年が1:0.89とわずかに上昇したが、低炭素向けより化石燃料向けの方が多い状況が続いている。またESBRの動向については、マーケット環境だけでなく、エネルギー大手の融資サイクルのタイミングも大きく影響している模様。
低炭素エネルギー分野でのファイナンスでは、2024年に送配電網向けが前年比70%増の2,270億米ドルとなり、それまで首位だった風力発電を抜いた。風力発電は1,520億米ドル、太陽光発電は1,500億米ドル、水力発電は870億米ドル、原子力発電は600億米ドル、蓄電は410億米ドル、水素は120億米ドル。特にプロジェクトファイナンス以上に、リコースローンでの調達が伸びている。
調達主体の地域別のESBRでは、欧州は、2021年が1:2.7、2022年が1:2.5、2023年が1:2.1、2024年が1:2.1と緩やかに減少しているが、2倍を超えている。中国は、2021年が1:0.6、2022年が1:0.6、2023年が1:0.8、2024年が1:0.9へと上昇。中国除くアジア・太平洋も2021年が1:0.8、2022年が1:0.8、2023年が1:1.0で、2024年が1:1.1で1倍を突破。北米は、2021年が1:0.5、2022年が1:0.5、2023年が1:0.5で、2024年が1:0.6で横ばいが続く。
銀行トップ10の状況では、BNPパリバが2.27、バークレイズが1.18と高い。三菱UFJフィナンシャル・グループ(MUFG)は0.73、三井住友フィナンシャルグループ(SMFG)は0.75、みずほフィナンシャルグループは0.77だった。
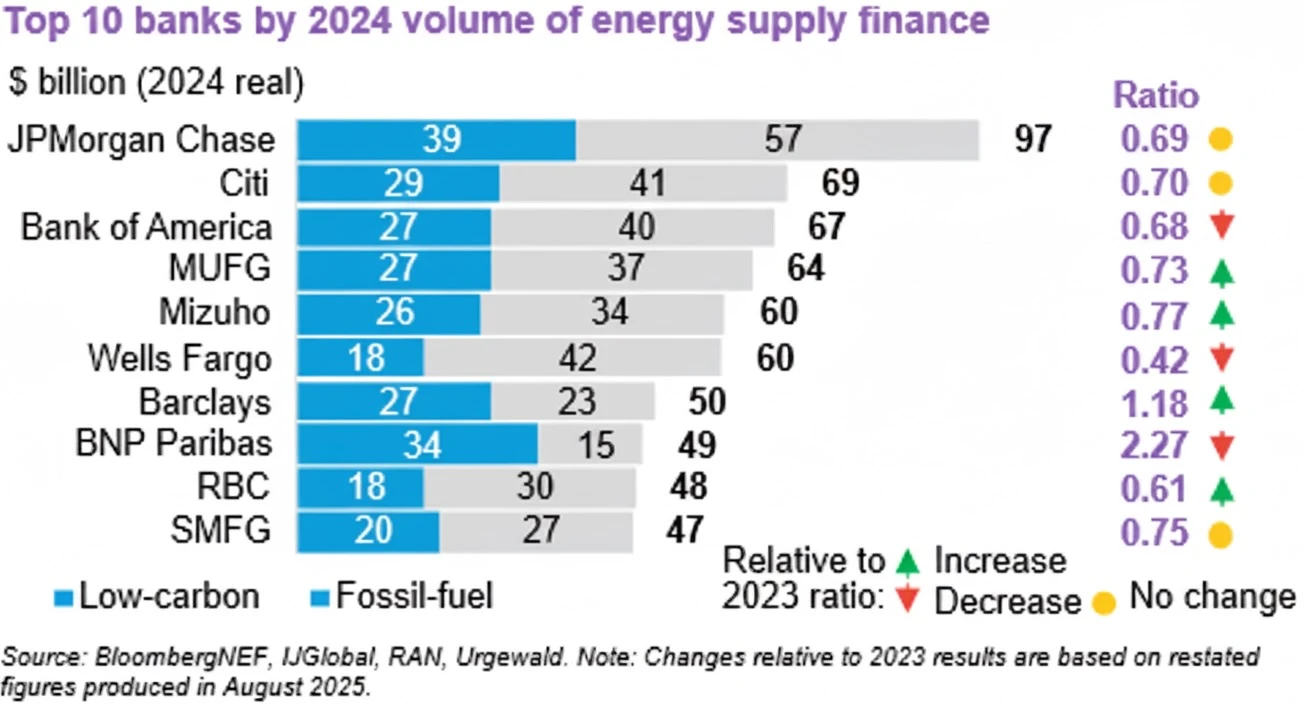 (出所)BNEF
ESBRの開示は、金融機関の間でも注目されており、シティグループ、JPモルガン・チェース、カナダロイヤル銀行等は、自主的な開示をコミット済み。
【参照ページ】Bank Financing Shows Little Progress on Climate Goals: Five Things to Know
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
 Skip navigation