エネルギー世界大手英bpは9月25日、毎年発行している「エネルギー展望」の2025年版を公表した。昨年と同様、「現状シナリオ」と「2℃未満シナリオ」の2つのシナリオを用いて2050年までのエネルギー需給を見通した。
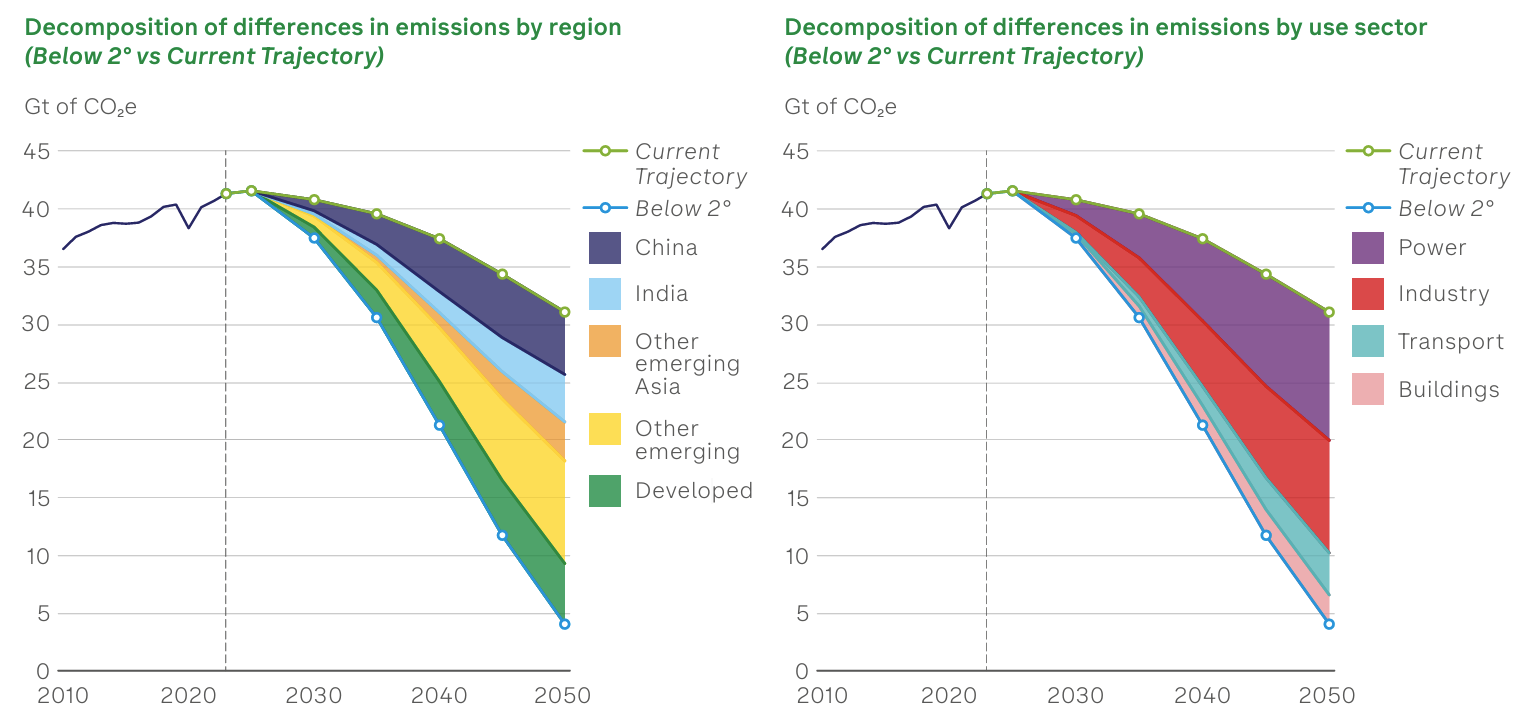
現状シナリオと2℃未満シナリオの差は、主に新興経済国におけるカーボンニュートラル化の加速と、エネルギー使用別に見ると発電および工業プロセスにおける排出削減の加速の状況によるもの。2050年までの2つのシナリオの排出量差の約80%が新興国によるものと見立てた。特に中国が大きく、2035年の差の約30%、2050年の20%を占める状況にある。中国以外のアジア新興国の影響も徐々に大きくなっていく。
 (出所)bp
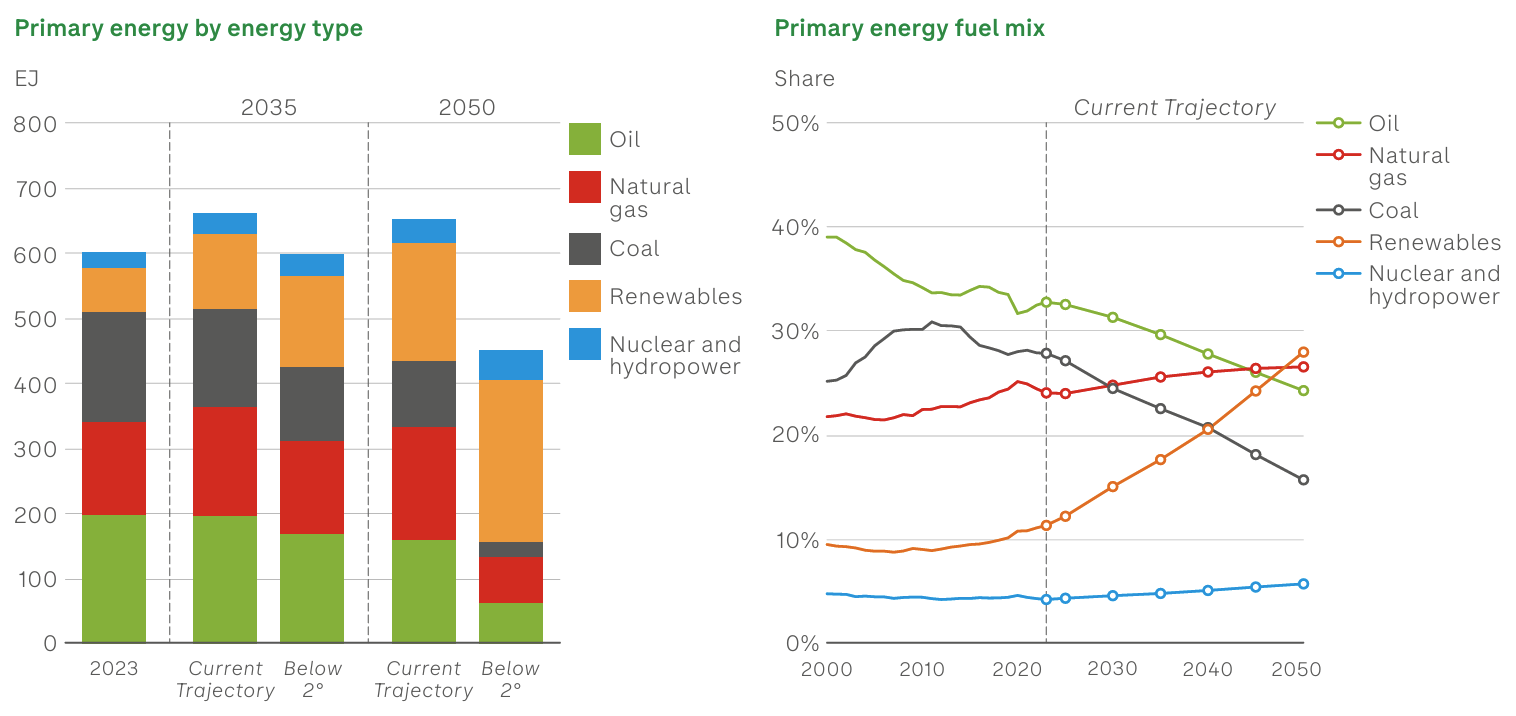
また双方のシナリオのエネルギー供給の状況では、原子力発電も伸びるが、それ以上に大幅に伸びていくのが再生可能エネルギー。現状シナリオでは2050年までに2.5倍以上、2℃未満シナリオでは3.5倍に増加する。一次エネルギーの原単位排出量は、再生可能エネルギーが世界のエネルギー投入量に占める割合が増加するにつれて徐々に低下していく。
 (出所)bp
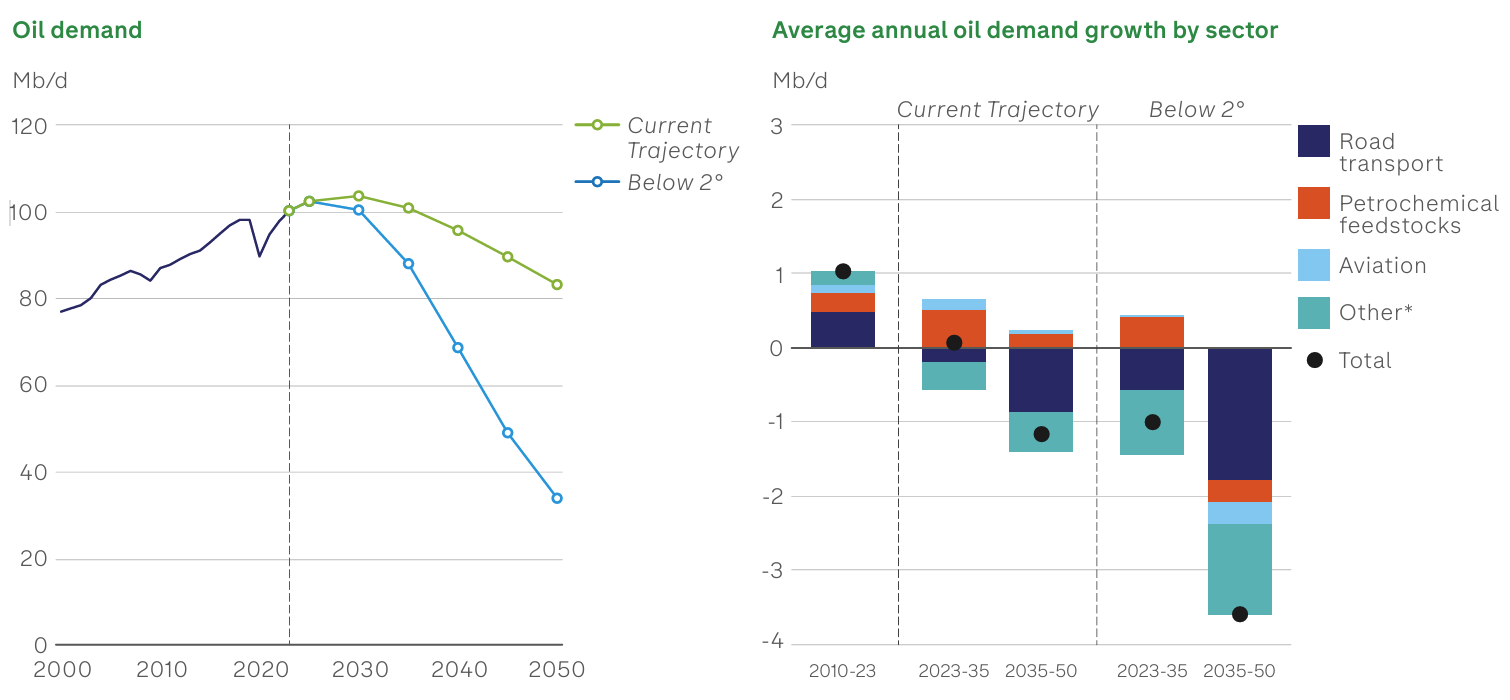
一方、化石燃料はシェアが低下。石炭消費量が最も大きく減少する。石油需要は、現状シナリオでは前半はほぼ横ばいだが、両シナリオとも後半にかけて減少する。主な要因は陸上交通でのガソリン・ディーゼルの使用量の減少。但し、現状シナリオの石油需要では、2024年版では2025年にピークアウトするとしていたが、今回は2030年に引き延ばした。経済成長が持続するインドやその他のアジア新興国で石油需要が増加するが、先進国では継続的な減少により一部が相殺される。過去10年間世界の石油需要増加の約半分を占めてきた中国も、現状シナリオでは2035年までに中国の石油消費量はわずかに減少すると予測した。
 (出所)bp
天然ガスに関しては、2024年版では「2℃未満シナリオ」では需要が2025年にピークアウトするとしていたが、今回は2030年に引き延ばした。また「現状シナリオ」では、昨年をほぼ踏襲し、2040年まで上昇し、2040年以降は横ばいとした。
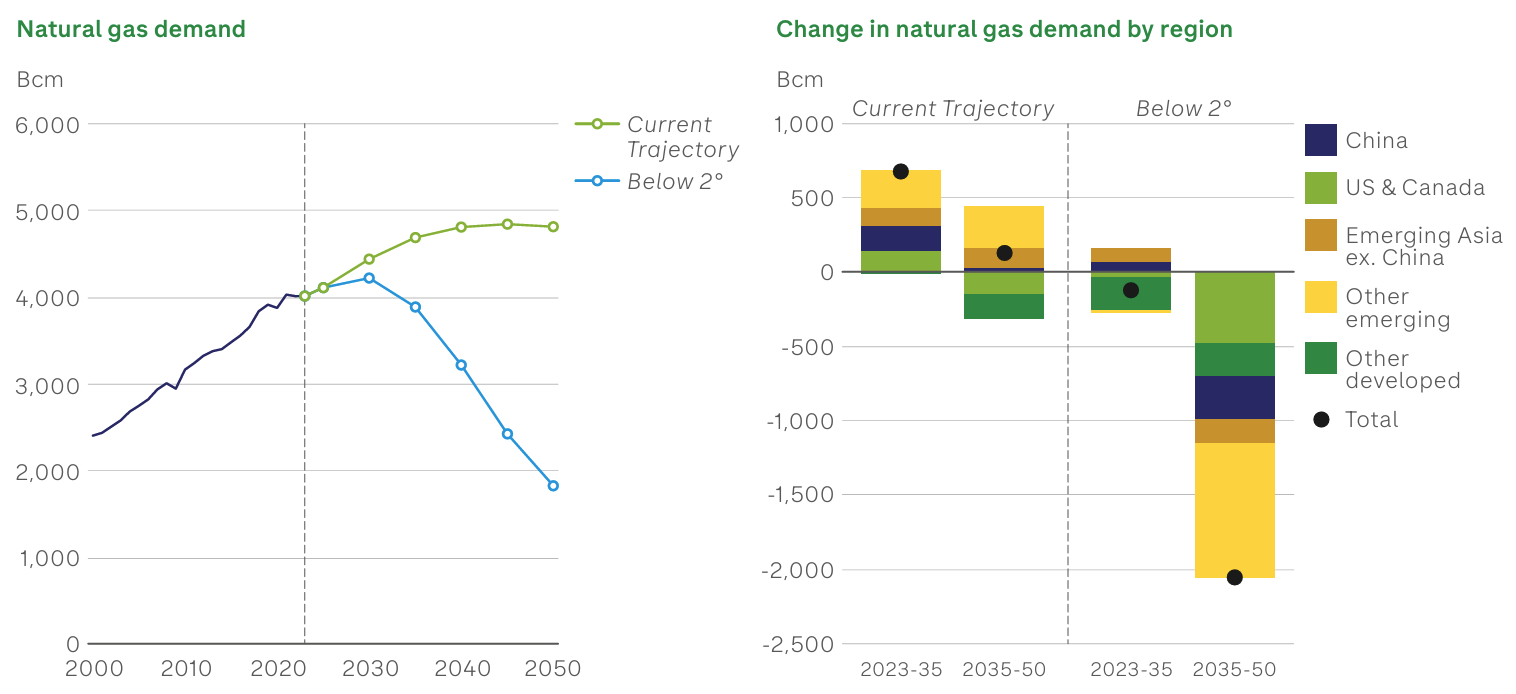 (出所)bp
bpは今回、石油需要構造の変化、エネルギーシステムの継続的な電化、将来のエネルギーシステムに対するAIの影響可能性等、幅広い課題を検証したと説明している。
【参照ページ】The Energy Outlook 2025 explores the future of energy in an evolving global landscape
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
 Skip navigation