日本のカーボンプライシングは、2026年に大きな転換点を迎えた。GX排出量取引制度(GX-ETS)が自主参加制度から義務的制度へ移行し、日本は世界銀行のカーボンプライシング地図上でも、本格的な全国ETS導入国として位置付けられるようになった。
【参考】【日本】経産省、GX-ETS詳細設計とりまとめ。基準価格1トン1700円。移行計画公表も義務化(2025年12月21日)
世界銀行が公表した年次報告書「State and Trends of Carbon Pricing 2026」によると、世界で実施されている国、地域及び地方政府レベルの直接的なカーボンプライシング制度は87制度ある。内訳は、炭素税47制度、排出量取引制度(ETS)40制度となった。これらの制度は世界の温室効果ガス排出量の約29%をカバーし、各国政府がカーボンプライシングを通じて得た収入も、2016年の300億米ドル(約4.9兆円)未満から、2025年には1,070億米ドル(約18兆円)超へと3倍以上に増加した。
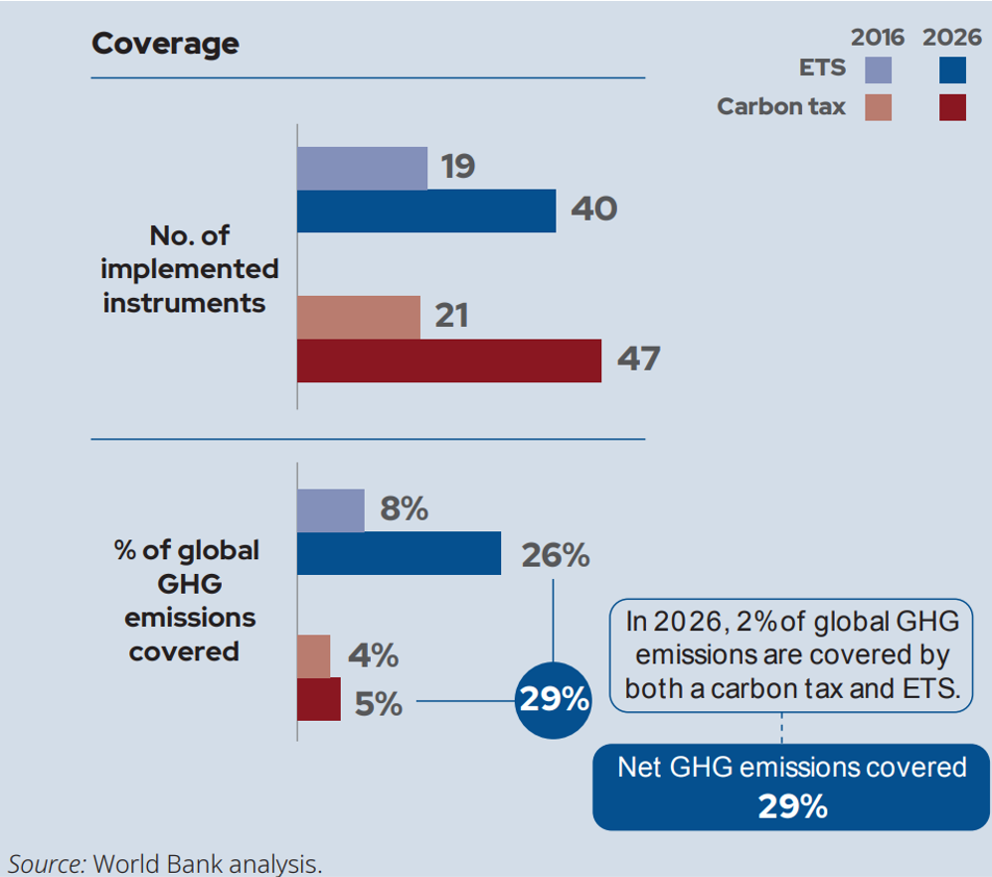 (出所)世界銀行「State and Trends of Carbon Pricing 2026」
制度対象となる排出量だけを見れば、日本のGX-ETSは世界有数の規模となる。世界銀行は、GX-ETSが日本国内の温室効果ガス排出量の約60%をカバーすると推計。各制度では対象ガス、対象部門及びカバー率の算定条件が異なるため、数値は制度の対象範囲を概観するための参考値であるものの、EU-ETSの約36%、中国全国ETSの約52%を上回り、韓国ETSの約78%に次ぐ水準となる。
しかし、対象範囲が広いことと、企業に強い炭素価格が働いていることは同義ではない。日本のGX-ETSは、対象範囲、排出量の第三者確認、法的な遵守義務では主要市場に近付いた一方、排出枠の無償配分、排出上限の決め方、取引価格、有償オークションではEU-ETS等と大きく異なる。
日本のカーボンプライシング市場は、世界の主要市場と比べてどの位置にあるのか。結論から言えば、制度のカバー範囲と排出量管理の基盤では主要市場に並び始めたが、炭素価格を企業の損益や設備投資に反映させる市場としては、なお形成途上にある。
本稿では、世界銀行の2026年版報告書及びカーボンプライシング・ダッシュボードを基に、日本のGX-ETSをEU、中国、韓国等の主要市場と比較し、日本市場の現在地を解説する。
世界のカーボンプライシング拡大を牽引するETS
世界銀行が集計する直接的なカーボンプライシングは、炭素税と排出量取引制度(ETS)に分かれる。炭素税は、化石燃料の炭素含有量や温室効果ガス排出量に応じ、政府が税率を設定する制度。企業にとって将来の排出コストを予見しやすい一方、税率を設定しただけでは、排出量を一定水準以下に抑えられるとは限らない。
ETSは、政府が排出枠または排出基準を設定し、対象企業に排出実績に応じた排出枠の保有を求める制度。制度対象全体の排出総量に上限を設定するキャップ・アンド・トレード型の他、製品当たりの排出原単位等を基準とするベースライン・アンド・クレジット型がある。
過去10年間の制度拡大を牽引したのはETSだ。世界の温室効果ガス排出量に占めるETSのカバー率は、2016年の約8%から2026年には24%超へと約3倍に拡大した。一方、炭素税のカバー率は概ね4%から5%で推移している。
背景には、中国全国ETSに加え、日本、インド、ベトナム等、排出量と製造業の規模が大きいアジア諸国で制度導入が進んだことがある。ETSは、国際競争に晒される産業には排出枠を無償配分し、発電部門等には有償配分を導入する等、産業政策と気候変動政策を組み合わせやすい。
但し、この柔軟性は、制度の名称や対象排出量だけでは実効性を判断できないことも意味する。排出上限が緩く設定され、排出枠が過剰に配分されれば、市場価格は低迷する。排出枠の大部分が無償配分される場合には、カバー率が高くても、企業が実際に支払う炭素コストは限定的となる。
世界銀行が示す約29%というカバー率は、世界の排出量の29%に同じ価格が課されていることを意味しない。世界の市場には、欧州の高価格・オークション型、中国等の大規模カバー・無償配分型、新興国の制度構築型等、異なる制度設計が併存している。
世界の炭素価格に単一の標準はない
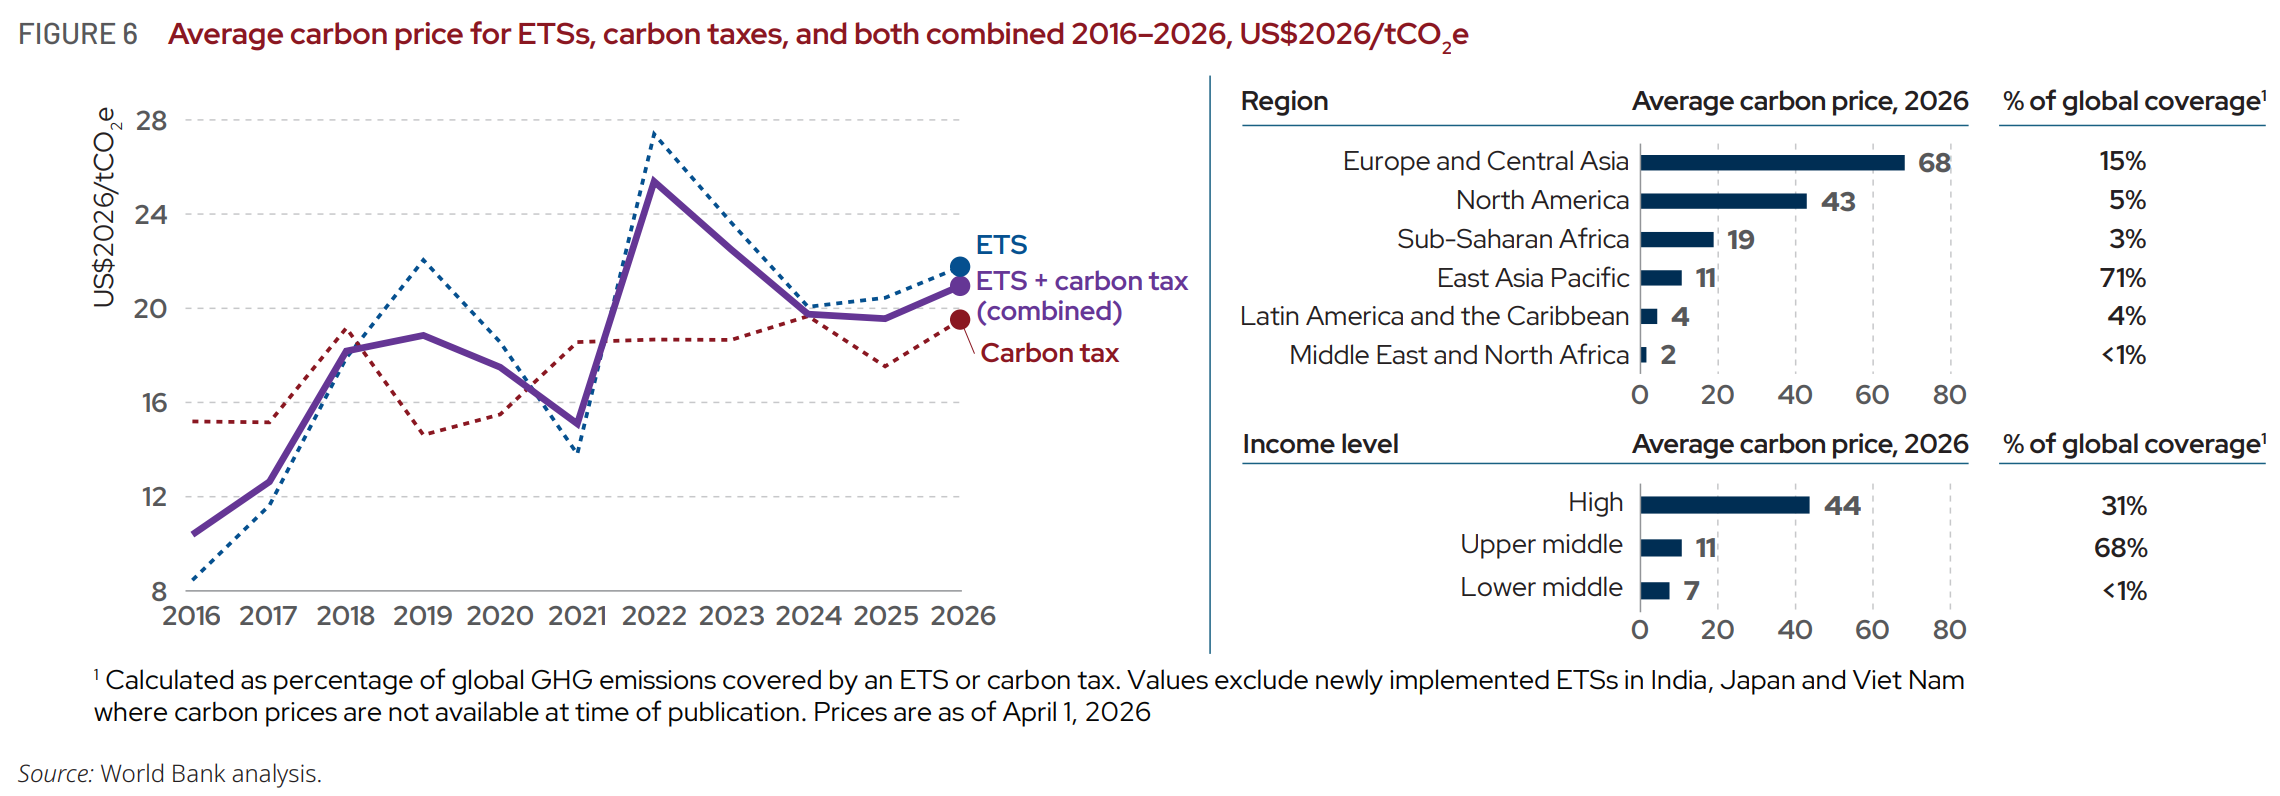 (出所)世界銀行「State and Trends of Carbon Pricing 2026」
※価格が未形成だった日本、インド、ベトナムの新規ETSは平均価格の算定対象外。
世界銀行によると、実施済み制度の平均炭素価格は、2016年の二酸化炭素1t当たり約10米ドルから、2026年には約21米ドルへ上昇した。しかし、この平均値を世界標準価格と捉え、企業の内部炭素価格や投資判断にそのまま用いることは適切ではない。
EU-ETSの価格は世界銀行掲載値で1t当たり約85米ドル。英国ETSも約55米ドルと、欧州は他地域より高い価格帯にある。これに対し、中国全国ETSは約12米ドル、韓国ETSは約10米ドルに留まる。日本の地球温暖化対策税は、1t当たり289円(約2米ドル)。
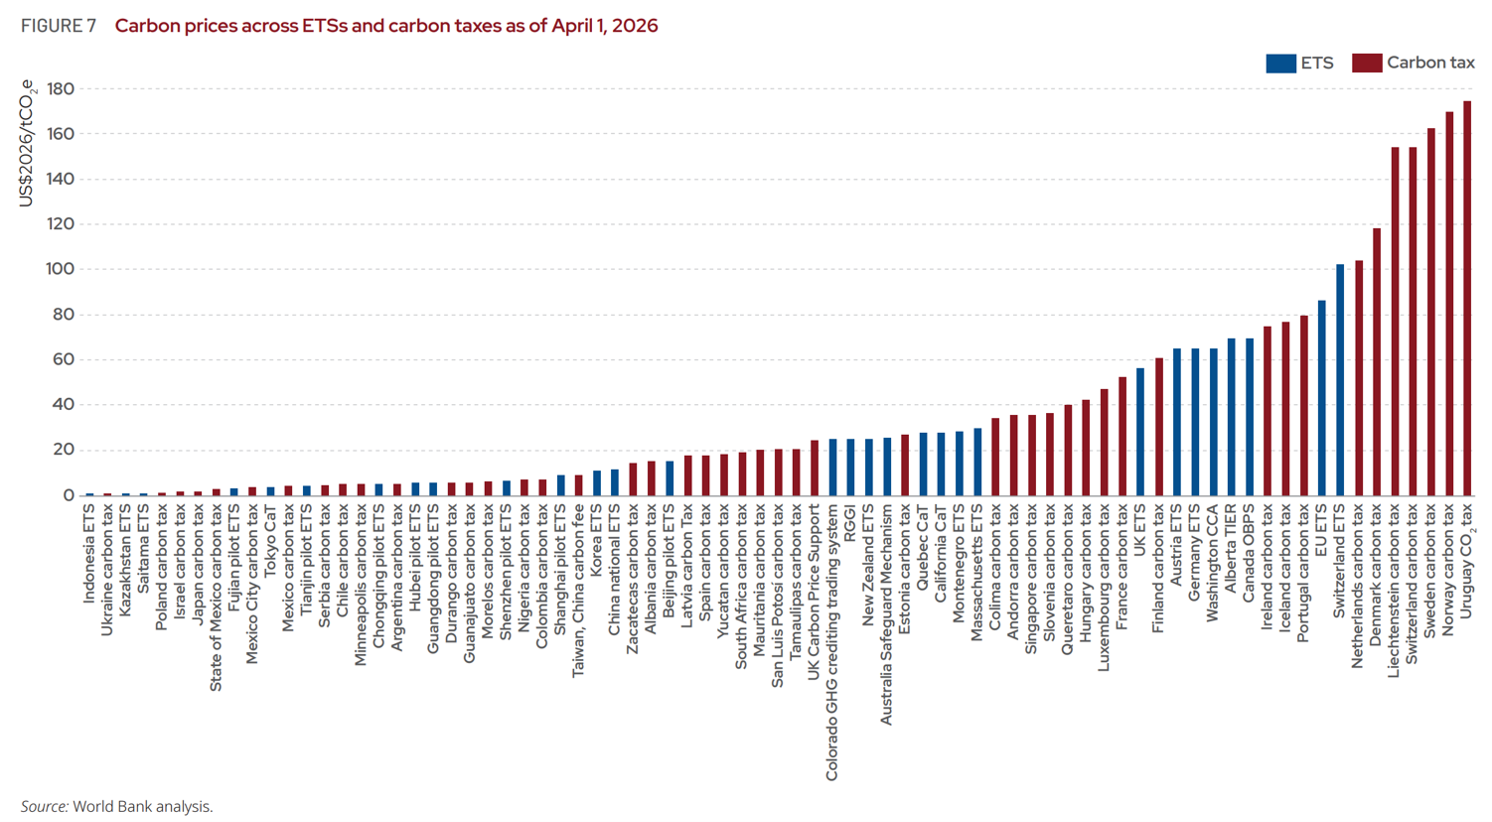 (出所)世界銀行「State and Trends of Carbon Pricing 2026」
価格差だけでなく、企業が排出枠を有償で購入する割合も異なる。EU-ETSではオークションが主要な配分方法となり、発電部門は原則として排出枠を有償で調達する。中国全国ETSでは、排出原単位ベンチマークに基づく無償配分が中心。韓国ETSも無償配分の比率は高いが、一部の排出枠をオークションで配分している。
表示される市場価格が同じでも、排出枠を全量購入する企業と、大部分を無償で受け取る企業では、実際の負担額が異なる。世界の主要市場を比較する際には、価格だけでなく、排出総量の上限、無償配分、有償オークション、オフセット利用、価格安定措置、罰則を併せて見る必要がある。
日本のカーボンプライシングは複数制度の組合せ
日本のカーボンプライシングは、GX-ETSだけで構成されているわけではない。既存の地球温暖化対策税、2026年度からのGX-ETS、2028年度からの化石燃料賦課金、2033年度以降の発電事業者向け有償オークションを段階的に組み合わせる構造となっている。
地球温暖化対策税は2012年に導入され、石油、天然ガス、石炭等の化石燃料に上流段階で課税する。国内排出量の約80%を対象とする一方、税率は二酸化炭素1t当たり289円。対象範囲は広いが、欧州の炭素価格と比べると大幅に低い。
GX-ETSは、2023年度から2025年度までの自主参加期間を経て、2026年4月から義務的制度へ移行した。原則として、前年度までの3年度平均で年間直接二酸化炭素排出量が10万t以上の事業者が対象となる。発電、鉄鋼、化学、セメント、製紙等の製造業だけでなく、貨物自動車運送、国内海運、航空等も対象に含まれる。
但し、GX-ETSが日本国内の温室効果ガス排出量の約60%をカバーするといっても、この60%について企業が排出枠を有償で購入することを意味しない。2026年度から2032年度まで、政府によるGX-ETSの排出枠の初期割当は、原則として全量無償で行われる。企業が市場から調達する必要があるのは、実際の排出量が無償割当量を上回った場合の不足分となる。また、実排出量の10%を上限に、J-クレジット及びJCMクレジットを排出枠保有義務の履行に使用できる。
日本はカバー率では世界有数だが、企業が市場価格に晒される排出量は、制度上のカバー率より小さくなる可能性が高い。日本市場を評価する際には、約60%という数字よりも、無償割当量を上回る排出量がどの程度発生するかを見る必要がある。
排出総量の決め方もEUとは異なる
日本GX-ETSとEU-ETSの重要な違いが、排出総量の決定方法だ。EU-ETSでは、政府が制度対象全体の排出枠総量をトップダウンで設定し、気候変動目標に合わせて毎年削減する。市場に供給される排出枠が減ることで希少性が生まれ、排出枠価格を通じて企業に削減投資を促す。
韓国ETSでも、政府が計画期間全体の排出枠総量を設定する。これに対し、中国全国ETSでは、発電量や生産量に応じた排出原単位ベンチマークを用いる。経済成長や生産量の増加を認めながら、製品単位での排出効率を改善する構造で、制度対象全体の絶対排出量を直接抑えるEU型とは異なる。
日本GX-ETSでは、業種別ベンチマークや企業の過去実績等から企業毎の排出枠割当量となるベースラインを算定し、その合計を制度全体の排出枠総量とする。企業毎の基準を積み上げるボトムアップ型であり、日本全体の削減目標から排出枠総量を直接設定するEU型とは設計が異なる。日本方式は、企業にとって排出枠の配分を予見しやすく、制度開始時の負担や国際競争力への影響を抑えられる。一方、企業毎の過去実績や生産活動を強く反映すると、制度全体で排出枠が余り、価格が低迷する可能性がある。
GX-ETSが排出削減を促す市場として機能するかは、対象範囲の広さではなく、企業毎のベンチマークがどの程度厳しく設定され、排出枠に十分な希少性が生まれるかに左右される。
無償割当を基本に始まる日本市場
日本GX-ETSの最大の特徴は、2026年度から2032年度まで、政府による排出枠の初期割当が全量無償で行われ、有償オークションが実施されない点だ。発電、鉄鋼、セメント、化学、製紙、石油精製、ガラス、アルミニウム、貨物自動車運送、国内海運、航空等には、原則として業種別ベンチマークを用いる。ベンチマークを設定できない業種には、過去の排出実績等を基礎とする方式を用いる。
無償配分には、制度導入に伴う急激なコスト上昇や、企業が生産拠点を炭素規制の緩い国へ移すカーボンリーケージを抑える効果がある。一方、企業が必要な排出枠の大部分を無償で受け取れば、市場で取引される排出枠は少なくなる。
取引量が少ない市場では、価格が企業全体の限界削減費用を反映せず、一部企業の排出枠不足や余剰に左右される可能性がある。企業にとっても、排出枠を購入する負担が小さければ、高額な設備投資を前倒しするインセンティブは弱くなる。
EU-ETSでも、炭素リーケージのリスクが高い産業には無償配分が残されている。しかし、発電部門では原則として無償配分を行わず、制度全体でもオークションが主要な配分方法となっている。CBAM対象製品については、CBAMの導入に合わせ、無償配分を段階的に削減する。韓国ETSも無償配分を中心とするが、一部の排出枠をオークションで有償配分している。日本で有償オークションが始まるのは2033年度以降で、当面の対象は発電事業者となる。制度参加の義務化と、炭素コスト負担の本格化には時間差がある。
日本の市場価格はまだ形成されていない
世界銀行は2026年時点で、日本GX-ETSの市場価格を掲載していない。義務的制度が開始されたばかりで、取引実績に基づく代表的な価格が形成されていないためだ。日本政府は価格の急騰と低迷を防ぐため、2026年度の参考上限取引価格を二酸化炭素1t当たり4,300円、調整基準取引価格を1,700円に設定した。排出枠価格の高騰等により義務履行に支障が生じる場合には、上限価格を支払うことで、不足分の排出枠保有義務を履行したものとみなす。価格が継続的に調整基準取引価格を下回った場合には、GX推進機構を通じてリバースオークションを行い、排出枠の流通量を調整する仕組みを設ける。
調整基準取引価格の1,700円は、中国全国ETSの約12米ドル(約1,965円)及び韓国ETSの約10米ドル(約1,635円)と概ね近い水準にある。一方、参考上限取引価格の4,300円を含めても、EU-ETSの約85米ドル(約1.4万円)を大きく下回る。但し、これらの価格を設定したことは、実際の取引価格が両価格の間で安定することを意味しない。
排出枠が余れば、価格は調整基準取引価格付近で低迷する可能性がある。上限価格も、企業の負担を抑える役割を持つ一方、高コストな脱炭素投資より不足分の支払いを選ぶ方が合理的となる水準であれば、設備投資を促す効果は限定的となる。日本市場の実効性を判断するには、取引開始後の価格だけでなく、取引量、排出枠の余剰・不足、対象企業の削減投資、参考上限取引価格及び調整基準取引価格の改定状況を確認する必要がある。
政府収入では欧州との差が大きい
世界のカーボンプライシングによる政府収入は、2025年に1,070億米ドル(約18兆円)を超えた。特にEU-ETSでは、排出枠オークション等による政府収入が2025年に約488億米ドル(約8兆円)に達した。オークション収入は、再生可能エネルギー、送電網、省エネ改修、産業脱炭素、低所得世帯への支援等に活用できる。炭素価格による負担を、企業や社会の移行支援へ還元する仕組みとなる。
日本では、地球温暖化対策税によって年間約2,160億円の税収が生じている。一方、GX-ETSでは政府による初期割当が全量無償で行われるため、2026年度時点では排出枠の初期割当に伴う政府収入を生まない。日本は、政府がGX経済移行債を通じて脱炭素投資を先に支援し、2028年度からの化石燃料賦課金と2033年度以降の排出枠オークション収入によって、将来的に償還する構造を採る。炭素価格収入を現在の脱炭素投資に再配分するEU型とは、政策の順序が異なる。
排出量管理と法的執行では前進
日本GX-ETSが主要市場に近付いた点もある。対象企業には、排出実績量と同量の排出枠を保有する法的義務が課される。排出量の報告では、国の登録を受けた確認機関による第三者確認も必要となる。排出枠が不足した場合には、不足量と上限価格を基礎に算定した支払いを求める仕組みも設けられている。自主参加だった第1フェーズとは異なり、第2フェーズでは排出量の算定、第三者確認、排出枠の保有、義務未履行時の措置が法定化された。
これにより、温室効果ガス排出量は、サステナビリティレポートで開示するだけの情報ではなく、排出枠の保有と支払義務に接続する取引データとなる。対象企業には、活動量、排出係数、組織境界、事業再編、排出枠及びクレジットの保有状況を、財務情報に近い精度で管理することが求められる。制度対象の広さ、第三者確認、毎年度の遵守義務という基盤では、日本は主要なETS市場に近付いた。今後問われるのは、この管理基盤の上で、排出枠の希少性と十分な市場取引を形成できるかだ。
CBAMでは国内制度の存在だけでは不十分
EUの炭素国境調整メカニズム(CBAM)は2026年、本格適用段階に入った。EU域外から輸入される鉄鋼、アルミニウム、セメント、肥料、水素、電力等について、製品の内包排出量にEU-ETS相当の炭素コストを反映させる。
輸出国で炭素価格が実際に支払われていれば、一定の条件の下でCBAM負担から控除できる。しかし、控除対象となるのは、原産国で実効的に支払われた炭素価格だ。無償配分、還付、補償等があれば、それらを反映して実効負担額を算定する。
したがって、日本にGX-ETSが存在するだけで、EU向け輸出品のCBAM負担から日本の市場価格が自動的に控除されるわけではない。企業が必要な排出枠の相当部分を無償で受け取り、不足分を購入していなければ、国内で実際に支払った炭素価格は限定的となる。
日本GX-ETSで初期割当が全量無償であることは、国内企業の移行負担を抑える一方、CBAM上で控除可能な国内炭素コストを小さくする可能性がある。日本国内で実効的な炭素価格負担が生じなければ、その分、EU輸入者に残るCBAM証書の償却義務が大きくなる。契約関係によっては、そのコストが日本の輸出企業へ転嫁される可能性もある。
今後の焦点
日本GX-ETSは2026年度、世界のカーボンプライシング地図に本格的に加わった。対象排出量は国内の約60%に達し、年間10万t以上を排出する事業者に、排出量の第三者確認、排出枠の保有、未履行時の支払いを求めた点は大きな転換となる。
一方、日本市場をEU-ETSと同じ成熟市場と評価するには早い。2026年度から2032年度までは、政府による初期割当が全量無償で行われ、発電事業者への有償オークションが始まるのは2033年度以降となる。市場価格もまだ形成されておらず、取引量や排出枠の余剰・不足も明らかになっていない。
日本の市場は、対象範囲では世界有数だが、排出枠の希少性、実効的な企業負担、オークション収入、価格による投資誘導では形成途上にある。現時点の日本を「国内排出量の60%に世界水準の炭素価格が課された市場」と捉えることはできない。
今後の評価を左右するのは、企業毎の基準がどの速度で厳格化されるか、排出枠価格が低位に留まらず、削減投資を促す水準になるか、有償オークションがどの範囲まで拡大するかである。
日本企業には、制度開始時の低い負担だけを見るのではなく、2030年代の有償化と排出枠の希少化を織り込み、設備投資、製品原価、海外事業、CBAM対応及び内部炭素価格を見直すことが求められる。
【参照ページ】State and Trends of Carbon Pricing 2026
【参照ページ】Carbon Pricing Dashboard
【参照ページ】Japan GX-ETS
【参照ページ】EU ETS
【参照ページ】China national ETS
【参照ページ】Korea ETS
【参照ページ】UK ETS
【参照ページ】Japan carbon tax
【参照ページ】排出量取引制度
【参照ページ】2026年度より開始する排出量取引制度について
【参照ページ】Carbon Border Adjustment Mechanism
【参照ページ】Regulation establishing a carbon border adjustment mechanism
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
菊池尚人
チーフコンサルタント 兼 事業開発室長
2016年新卒から10年コンサルティング業界に従事。2019年より現職。
大手企業・金融機関向けESG戦略・投資アドバイザリーのリードに加え、 サステナビリティ経営に関する研修講師、Sustainable Japan編集も務める。
 Skip navigation