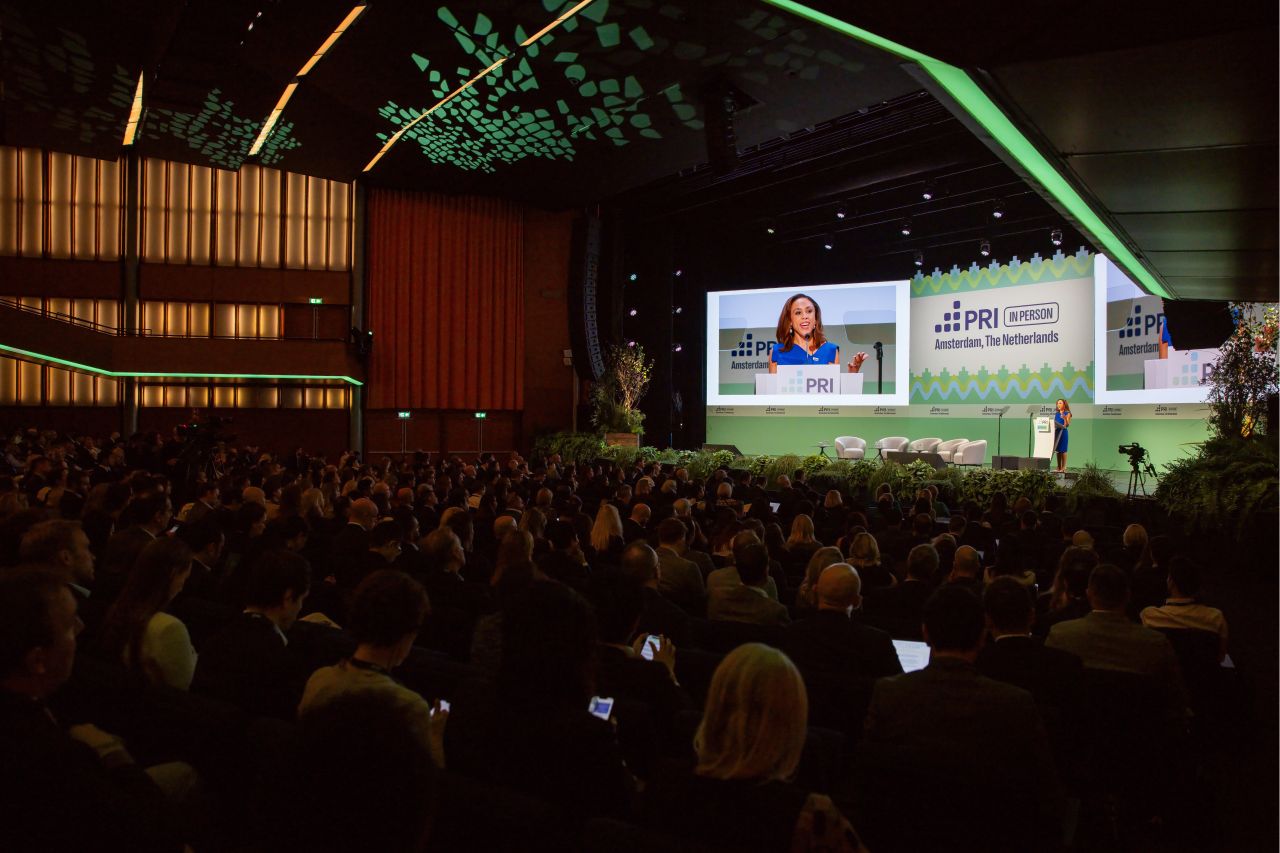
国連責任投資原則(PRI)は10月13日から15日、オランダ・アムステルダムで年次総会「PRI in Person 2026」を開催した。「人、地球、繁栄のための投資(Investing for People, Planet and Prosperity)」をテーマに、機関投資家、運用会社、政策当局、研究者等が集まった。Sustainable Japanを運営している当社も、PRI署名機関として出席した。
今年の会議で目立ったのは、投資家が過去数年間に進めてきたネットゼロ目標や協働エンゲージメントについて、何が実際に変わったのかを検証する議論だ。気候変動対策と投資収益の関係、脱炭素設備の投資採算性、自然資本や人権、安全保障等、対象は広がっている。各分野に共通したのは、投資家が目標を掲げるだけでは変化は実現せず、政策、インフラ、需要、企業の資本配分と結び付ける必要があるという問題意識だった。
責任投資と受託者責任
開会演説に立ったPRIのキャンブリア・アレン=ラツラフ暫定CEOは、電力供給、許認可、水資源、社会的な信頼等が、すでに事業の収益性を左右していると説明した。今夏にライン川のケルン地点の水位が1816年以来の低水準に落ち込み、フランスからハンガリーにかけて原子力発電所が出力を抑制した例や、米ミシガン州で、町区が反対したデータセンター計画が訴訟と和解を経て着工し、その後同州の少なくとも19の自治体が新規データセンターの受け入れを一時停止した事例を紹介。投資分析にESG課題を組み込むことは、こうした制約を具体的な事業リスクとして価格に織り込むことを意味すると語った。
新興国については、南アフリカで聞いた「投資家に開発への貢献を求めるのではなく、開発案件を投資家が投資できる形に整えるべき(Stop trying to make investment developmental, and start making development investable.)」という言葉を引用した。その上で、新興国に民間資金が流れないのは投資家の無関心によるものではなく、実際よりもリスクが高く見積もられていることによる価格付けの問題であり、投資家の善意に訴えても解決しないと述べた。
また同氏はPRIの2027年から2030年の次期戦略も見据え、誰がインフラや制度の実行条件を整えるのかが問われているとし、年金基金の第一の責務は加入者のために運用収益を確保することだと強調した。自然資本、気候変動、AI等を取り上げる根拠も、長期的なリターンやリスクとの関係に置いた。
【参考】【金融】PRI、責任投資の今後20年を展望。受益者リターンとシステムレベルリスクを中核に(2026年7月7日)
責任投資と投資収益の関係については、蘭ロベコのアントン・エーザー最高投資責任者(CIO)が、ESG指数は登場当初のバックテストで年率約1.5%の超過リターンを示したが、2020年以降の実績はマイナス1.5%だったと紹介。エネルギー株の過少保有や一部銘柄への集中等の影響を挙げ、ESG要素を取り入れるだけで高収益になるわけではないとした。投資先の過去の温室効果ガス排出量ではなく、将来の移行可能性や財務的な重要性を評価する必要性が議論された。
ネットゼロ目標の棚卸し
初日の全体会合では、「過去5年間で日々の業務に最も影響した外部要因は何か」との聴衆投票で反ESGの動きが最多となった。一方、登壇した投資意思決定者が挙げたのは、市場の反応、AI、資本コストの上昇だった。両者の認識の差を埋めるように、登壇者からは率直な総括が続いた。
英確定拠出年金The People’s Pensionのダン・ミクルスキスCIOは、5年前の取り組みには「大気物理学の問題に金融市場の解決策を当てはめる」ような曖昧な発想があったと振り返り、ネットゼロを責任投資全体の原理として使い続けるべきかを問題提起した。同基金は気候対応を財務的重要性、有効性、比例性、トラッキングエラー等の観点から評価しており、金融業界を結集させたネットゼロの意義は認めつつも、それに代わる考え方を議論の俎上に載せるべきとした。
ロンドン・スクール・オブ・エコノミクス(LSE)のトム・ゴスリング実務家教員は、投資家が自らネットゼロ目標を掲げ、資本配分とエンゲージメントで投融資先企業を脱炭素化させるという前提が、現実の政策から乖離していったと分析した。投資家が温室効果ガス排出量の多い企業を売却すればポートフォリオの排出量は減るが、企業の工場や発電所が変わらなければ実体経済の排出削減にはならない点にも言及。企業の設備投資を左右するのは、技術や政策、採算性等であり、投資家のネットゼロ宣言と実際の排出削減を同一視すべきではないとした。
一方、目標の放棄が主流になったわけではない。仏預金供託公庫(CDC)は、1.5℃目標を長期的な指針として維持し、2030年までの中間目標と具体的な行動計画を設定している。同公庫によると、これまでのポートフォリオの排出削減を要因別に分析すると、保有銘柄の入れ替えによる分と、投資先企業自身の排出削減による分が概ね半々だったという。ニューヨーク市会計監査官室は、200社超の外部運用会社に運用を委託しており、2025年からは、新たにデューデリジェンスを行う運用会社に対し、ファンド単位でネットゼロ目標、科学的根拠に基づく目標、または同等の代替策を示す書面計画の提出を求めていると説明した。
集団的エンゲージメントについては、PRIの最優秀博士論文賞を受賞したLSEのニコラウス・ハストライター氏の研究が紹介された。Climate Action 100+(CA100+)の対象約160社と、業種、規模、排出量等が近い非対象企業を比較した結果、対象企業の中長期の排出削減目標はより野心的になった一方、気候関連情報開示や排出原単位の削減に有意な追加効果は確認されなかった。参加機関の数や全体の持株比率より、初期から参加した投資家の持株比率の方が目標設定の効果と関連していたという。同氏は、協働エンゲージメントの無効性を意味するわけではないとしつつ、目標の実現可能性と優先順位、短期の行動、加盟機関のコミットメントを見直す必要があることを示した。
年金加入者の意向をどう反映するかも問われた。オランダの小売業年金基金Pensioenfonds Detailhandelは、年金加入者約50人が専門家の説明を受けながら議論する熟議型フォーラムを開催。提言と広く加入者集団への意向確認を経て、資産の2%~5%をインパクト投資に配分する方針を採用した。英国の自動加入年金Nestも加入者53人による4日間の熟議を実施したという。
一方、豪年金基金Aware Superの調査では、加入者の関心事について、気候変動は2022年3月20%から2026年9月には9%に低下。それに対し、生活費を挙げる割合が29%から68%に上昇しており、受益者の優先順位が変わる中で、何をどこまで受益者の利益と説明するのかという正当性の問いが、浮上していることが明らかになった。
エネルギー転換と実行条件
ブルームバーグNEF(BNEF)のアルバート・チャンCEOは、2025年の世界のエネルギー移行投資額が前年比8%増の約2.3兆米ドル(約363兆円)と過去最高を更新したと報告。一方、主要市場では再生可能エネルギーの出力抑制率が2022年の2~3%程度から約10%に上昇する等、送電網や系統接続が制約になっていると指摘した。クリーンエネルギーと化石燃料に対する銀行融資の比率は約1対1で、気候変動目標に必要とされる4対1には届いていないとした。
米コロンビア大学気候学部のアレクシス・エイブラムソン学部長は、オランダでデータセンター計画が送電網の容量不足により接続を認められなかった事例を紹介。技術、需要、資金が揃っていても、系統計画が追い付かなければ投資は進まないとした。米国では、政策変更によってクリーンエネルギー案件が中止される例が相次ぐほか、系統接続の待機期間が長期化していると説明。移行はイノベーション、政策、資本のうち最も遅いものの速度でしか進まないと強調した。
他方で、AIデータセンターの電力需要が再生可能エネルギーへの投資を後押しする可能性も示された。PRIの研究賞を受賞したアレクサンダー・ハイス氏らの研究によると、米国のデータセンター集積地域では、ChatGPTが公開された2022年以降、太陽光発電と蓄電池の新規計画が他地域より大きく増加。長期電力購入契約(PPA)等が資金調達を支えていると分析した。但し、同セッションの討論者のアムンディのマリー・ブリエール氏からは、再生可能エネルギー投資の追加性や、出力が低い時間帯の石炭火力への依存、水使用への影響についての検証が必要との声も上がった。
また、政策当局側からは、規制の予見可能性を約束する発言もあった。欧州委員会のウォプケ・フックストラ委員は、2040年に温室効果ガス排出量を90%削減する目標を維持し、EU排出量取引制度(EU-ETS)の見直しも進めると説明。「投資を続けるために必要な規制の確実性を引き続き提供する。我々は路線を維持する」と投資家に呼びかけた。
企業の移行計画と投資採算性を結び付ける事例では、仏ヴェオリアと伊ジェネラリ・アセットマネジメントの対話が紹介された。ヴェオリアは欧州で10年間に16億ユーロ(約2,800億円)を投じて石炭利用からの撤退を進め、内部収益率(IRR)は10%を超えるという。一方、冬季に氷点下40℃に達する中国・ハルビンでは、現時点で石炭の代替技術が限られるとも説明。投資家は、企業一律の石炭除外基準だけでなく、資産の所在地や技術的な制約を考慮する必要性が議論された。
エネルギー安全保障と新興国への資金
ホルムズ海峡の海上輸送の混乱を受け、エネルギー安全保障は今年の中心的な論点の一つとなった。国際エネルギー機関(IEA)のティム・グールド首席エネルギーエコノミストは、2021年から2023年のエネルギー危機の後、化石燃料輸入国では再生可能エネルギーや送電網、電化への投資が加速した一方、アジアを中心に石炭供給への投資も増えたと指摘。エネルギー安全保障と脱炭素化は相互に強化される場合があるが、必ずしも一致しないとした。
またオランダ中央銀行(DNB)のオラフ・スレイペン総裁は、完全に脱炭素化した経済では化石燃料価格ショックが経済成長に与える影響が60%から90%小さくなるとのオランダ応用科学研究機構(TNO)の研究を紹介。但し、EUで使われる蓄電池や関連部材の8割以上が主に中国からの輸入である点にも触れ、脱炭素化が新たなサプライチェーンの脆弱性を生むとの懸念も示した。
新興国への資金不足も繰り返し議題に上がり、投資家が認識するリスクと実績データの違いが議論された。国際開発金融機関等が共同運営するデータベース「GEMs」の2025年公表データによると、1994年から2024年の多国間開発銀行・開発金融機関による新興国の民間企業等への融資では、平均デフォルト率は3.54%、平均回収率は72.9%だった。それでも、英国の年金基金約20基金を対象とした分析では、新興国・途上国への平均配分は4.2%に留まっている。第一生命保険の岡崎健二郎氏は、「投資可能な案件を待つのではなく、重要な案件を投資可能にするために各自が何をできるかを問うべきだ」と呼びかけた。
自然資本、生物多様性と人権
自然資本では、生物多様性条約第17回エレバン締約国会議(CBD COP17)に向け、昆明・モントリオール生物多様性枠組(GBF)の実施状況が議論された。米ESG投資分野アドボカシーNGOのCeres等は、800以上の機関投資家の自然関連アクションを分析し、680以上が資本配分やエンゲージメント、政策提言等のいずれかを実施していると報告。400以上の投資家が約300社に協働エンゲージメントを行い、160以上が政策提言に取り組んでいるとした。
自然喪失を止めるための政策整備については、GBFのターゲット14(政策への統合)、15(企業等の評価・開示)、18(有害な補助金の改革)、19(資金動員)への対応が遅れていると指摘された。特に、自然に悪影響を及ぼす補助金や経済的インセンティブの見直し、企業・金融機関による情報開示の促進等が課題として挙げられた。
また、オランダ中央銀行(DNB)のシンディ・ファン・オールスホット氏は、ユーロ圏の企業向け融資エクスポージャーの約75%が、少なくとも一つの生態系サービスに依存しているとの分析を紹介。自然喪失が企業の事業活動や金融機関の健全性に影響する可能性を指摘し、企業の事業拠点や地域毎の生態系の状況を踏まえたリスク評価の重要性を訴えた。
人権分野では、不平等・社会関連財務情報開示タスクフォース(TISFD)を巡り、不平等が投資家のリターンに影響する経路と、企業活動が不平等を拡大・縮小させる経路の双方を分析する必要性が議論された。TISFDのアンドレア・サルダリアガ技術ディレクターは、投資収益の大部分が個別銘柄の選択ではなく、市場や経済全体の動向に左右されると説明。不安定な雇用慣行が経済全体に広がれば、賃金の低下やスキル・健康の悪化を通じて家計が脆弱になり、経済や社会への信頼も損なわれるとした。
PRI理事を務める日本生命保険の木村武氏は、企業が不平等に与える影響と、不平等によるリスクへの企業自身のエクスポージャーを区別する重要性を強調。例えば、生活賃金を下回る給与を支払う企業は、社会全体の購買力低下に寄与する一方、その影響を財務リスクとしてどの程度受けるかは事業構造によって異なる。また、企業が生活賃金を支払う場合には、人件費が増加する一方、従業員の定着率や生産性の向上、採用・研修費用の削減等に繋がる可能性もある。そのため、企業が不平等に及ぼす影響と、不平等の是正が当該企業の財務に与える影響は必ずしも一致せず、それぞれを評価するためのデータが必要だとした。
投資家の対応も、不平等の原因と影響の広がりによって変わるとされた。問題が個別企業に集中していれば企業とのエンゲージメントが有効だが、低賃金等が経済全体に広がっている場合は、投資家による協働エンゲージメントや政府への政策提言等、システム全体への働きかけが必要となる。南アフリカのオールド・ミューチュアルは、賃金引上げを企業に求めることで雇用削減や自動化を招く可能性にも言及。生活賃金の確保と雇用機会の拡大のトレードオフを踏まえ、教育、医療、住宅等への資本配分を通じて生活費そのものを引き下げるアプローチも重要とした。
防衛産業とAI
防衛産業では、欧州の安全保障需要を背景に、従来の兵器関連企業の投資除外を見直す動きが紹介された。独メッツラー・アセットマネジメントのダニエル・ザイラー氏は、MSCIヨーロッパ指数に占める防衛関連企業の時価総額比率は約5%で、通信や公益事業セクターを上回ると説明。モーニングスターのデータでは、SFDR8条ファンドのうち通常兵器や核兵器を除外する比率は約80%から約60%に低下したという。
同氏は、防衛需要が高まっても、それだけでサステナブル投資に該当するわけではないと指摘した。衛星やクラウド、AI、半導体等のデュアルユース技術は民生用と軍事用を明確に分けられず、防衛企業から顧客や販売地域についての情報を得ることも難しいと説明。投資判断では「誰の資金か」「何が作られているか」「どう使われるか」を問い続けるべきとした。会場からは、人権デューデリジェンスや国際人道法(IHL)の観点から最終用途を評価すべきとの意見も出され、カナダのUBCインベストメント・マネジメントのマギー・チャイルド氏は、開示に消極的な防衛企業に対しては非公開の対話を通じて人権に配慮した対応を求めていると応じた。
【参考】【金融】防衛セクターは責任投資の対象になりうるか ~欧州再軍備で変わる投資除外とスチュワードシップ~(2026年8月28日)
また、サステナビリティと経済競争力のトレードオフに関する討論では、Theia Finance Labsのヤコブ・トメ氏が、現在の太陽光発電の価格競争力も、過去にドイツ政府が補助金等の費用を負担した結果だと指摘。脱炭素技術の普及には初期段階での追加費用が避けられないと主張した。一方、経済協力開発機構(OECD)のユバル・ラスター氏は、再エネや蓄電池はすでに価格競争力を獲得しており、脱炭素化と競争力は両立し得ると反論。但し、鉄鋼等の難削減産業では依然として大きなコスト差があることを認め、政策支援や投資リスク低減によって競争力を高める必要性を訴えた。
AIをテーマとした討論では、「AIには気候変動型の投資家対応が必要か」という動議に対し、セッション冒頭のアンケートでは聴衆の約3分の2が賛成したが、討論後は92%が反対に回った。AIは開発速度が速く、安全性、雇用、プライバシー、電力・水使用等の影響が多岐にわたるため、気候変動用の枠組みをそのまま転用するには限界があるとされた。
サステナブルファイナンス規制と政策エンゲージメント
政策面では、各地でサステナビリティ規制の再調整が進む状況が議論された。EUでは、2026年に成立したオムニバス法によるサステナビリティ規制の簡素化が議論された。企業サステナビリティ報告指令(CSRD)の適用対象は原則として従業員1,000人超かつ年間売上高4億5,000万ユーロ超の企業へ縮小。企業負担の軽減を評価する意見がある一方、投資家が得られる情報の比較可能性や政策の予見可能性が損なわれるとの懸念も示された。
サステナブルファイナンス開示規則(SFDR)の改正(SFDR 2.0)では、欧州委員会が「サステナブル」「トランジション」「ESGベーシックス」の3分類の導入を提案しており、制度設計を巡る議論が進められている。特に、まだ持続可能ではないが、信頼できる移行経路にある企業やプロジェクト、あるいは気候、環境、社会分野などの改善につながる投資に該当する「トランジション」を掲げるファンドに関しては、オランダ金融市場庁(AFM)のラウル・ケーラー氏が、トランジション分類が実体経済ではなく「紙の上の脱炭素化」を生むリスクを指摘した。
【参考】【EU】欧州委、SFDR簡素化案発表。PAI開示廃止。商品分類再編で8条/9条ファンドも廃止へ(2025年11月25日)
また英金融行動監督機構(FCA)は9月、ISSB基準に基づく英国サステナビリティ報告基準(UK SRS)をコンプライ・オア・エクスプレイン方式で上場企業に適用する最終規則を公表し、2027年1月以降に開始する会計期間から適用する。
【参考】【イギリス】FCA、英国版ISSB基準の最終ルール決定。全面「コンプライ・オア・エクスプレイン」方式(2026年10月3日)
企業に対してだけでなく、政府への政策エンゲージメントも重要視された。PRIは2022年に豪州で始めた気候変動に関する協働ソブリン・エンゲージメントをカナダ、日本等へ拡大。許認可、電力市場、補助金等は投資先企業の事業採算性を左右するため、投資家が政府との対話を通じて政策の実行条件を整える必要があるとした。
最終日のロビイングに関する討論では、企業の公表する気候・人権方針と加盟業界団体の政策提言が一致しない可能性が指摘された。HECパリのアルベルト・アレマンノ教授は、競争力の名の下で進むEUの規制緩和について、コスト削減効果はEUのGDPの0.07%程度にすぎないとし、規制簡素化を巡る企業の働きかけを問題視。公式な面会記録だけでなく、意見広告やスポンサーシップ、大学の寄附講座等、ロビー活動の上流での影響力まで捉える必要性を訴えた。
【参考】【戦略】高まる気候変動ロビイング開示の重要性 ~開示事例と今後の注目点〜(2026年7月28日)
ロビー活動の問題は、気候変動以外の分野でも報告された。英運用会社CCLAの登壇者は、2012年から2025年に食品企業が公衆衛生施策に対して起こした訴訟は239件に上り、うち82%で企業側が敗訴したとする調査を紹介し、勝訴よりも規制の遅延が目的になっている可能性を指摘。InfluenceMapは、EUのPFAS規制案に対する同団体の調査対象組織の意見を分析した結果、約6割で適用除外や代替手段の欠如等を主張する論拠が見られたと報告している。登壇者からは、企業の公式見解と加盟する業界団体の主張の整合性を確認するよう、投資家に呼びかける声が相次いだ。
今回の総会では、ネットゼロ目標の在り方を巡って意見が分かれた一方、投資家の目標設定や情報開示、エンゲージメントが、実際の企業行動や環境・社会の改善にどの程度繋がっているかを検証する必要性が繰り返し指摘された。また、投資家の働きかけだけでは解決できない課題に対し、政府による政策整備や、企業の設備投資を実行可能にする条件の重要性も強調された。
PRI設立から20年。責任投資は、ESG要素を投資判断に組み込む取り組みの普及から、その実効性を問う段階へと移りつつある。投資家が何を変えられるのか、何を変えるには政府や企業との連携が必要なのかを見極め、長期的な投資収益と実体経済への成果を両立できるかが、今後の責任投資の焦点となる。
【参照ページ】New Statistics from GEMs Consortium Show Risk of Investing in Emerging Markets Is Lower than Commonly Perceived
【参照ページ】Closing the Gaps in the Global Biodiversity Framework Implementation: Investor Actions and Recommendations
【画像】PRI
無料会員に登録すると、
有料記事の「閲覧チケット」を毎月1枚プレゼント。
登録後、すぐにご希望の有料記事の閲覧が可能です。
【無料会員向け】有料記事の閲覧チケットの詳細はこちら
または
有料会員プランで
企業内の情報収集を効率化
- 2000本近い最新有料記事が読み放題
- 有料会員継続率98%の高い満足度
- 有料会員の役職者比率46%
有料会員プランに登録する
菊池尚人
チーフコンサルタント 兼 事業開発室長
PwCコンサルティングを経て、2019年より現職。大手企業・金融機関向けコンサルティングに10年間従事。
ESG・サステナビリティ分野のアドバイザリー、政策・市場・企業動向の解説、研修を提供。
Sustainable Japanの編集も務める。
 Skip navigation